
Warum ich bei einem Sieg Bolsonaros meine Investments aufstocken will.
Im BLOG-Post über [mein Portfolio] habe ich veröffentlicht, dass ich u.a. auch am brasilianischen Aktienmarkt investiert bin. Daher beobachte ich die Wahl in Brasilien mit einem sehr konkreten Interesse. Sollte sich ein Sieg von Flávio Bolsonaro abzeichnen, will ich mein bestehendes Investment über ETFs weiter aufstocken.
Meine Sympathie oder Antipathie für den Kandidaten ist dafür unerheblich. Mich interessiert, was ein Machtwechsel mit Unternehmensgewinnen, Zinsen, Bewertungen und dem Wechselkurs machen könnte. Mein Depot ist kein politischer Fanclub.
Brasilien bietet eine Konstellation, die mir als OSTINVESTOR gefällt: niedrige Bewertungen, ein teurer Staat, hohe Zinsen und die Aussicht, dass sich an dieser Mischung etwas verändert. Wer Erfahrung mit Frontier Markets hat, weiss: Die grossen Kursbewegungen beginnen häufig lange bevor ein Land seine Probleme gelöst hat. Es genügt zunächst, dass sich die Erwartungen verbessern.
Brasilien selbst ist ein Emerging Market, kein Frontier Market. Die Denkweise passt trotzdem: genau hinsehen, wo andere vor allem die Schlagzeilen sehen, und zwischen einem schwierigen Land und einem schlechten Investment unterscheiden. Ein guter Einstiegspreis kann diesen Unterschied gewaltig machen. [1]
Die Wahl ist ein möglicher Auslöser
Am 4. Oktober 2026 wird gewählt; eine mögliche Stichwahl folgt am 25. Oktober. Herausforderer ist Flávio Bolsonaro, der Sohn des früheren Präsidenten Jair Bolsonaro. Die jüngsten Umfragen zeigen ein enges Rennen. Reuters berichtete am 21. September von statistischen Gleichständen in Stichwahlszenarien. Ein Sieg ist damit eine investierbare Möglichkeit, aber noch keine feststehende Tatsache. [2, 3]
Sandro Rosa beschreibt im Beitrag «Kopf-an-Kopf-Rennen in Brasilien: Die Märkte hoffen auf Bolsonaro» auf TheMarket.ch vom 25. September, weshalb Anleger auf eine konservative Wende setzen: mehr fiskalische Glaubwürdigkeit und weniger staatlicher Einfluss. Die entscheidende Frage lautet für mich deshalb: Wie viel des heutigen Abschlags könnte verschwinden, wenn der Markt der nächsten Regierung einen vernünftigeren Umgang mit Kapital zutraut? [4]
Die Bewertung verlangt keine Wunder
MSCI weist für den Brazil Index per Ende August ein KGV von 9,33, ein erwartetes KGV von 8,34 und eine Dividendenrendite von 5,46 % aus. Das ist eine Ausgangsbasis, bei der keine perfekte Zukunft nötig ist. Die Dividendenkennzahl des Index ist dabei nicht mit der Ausschüttungsrendite eines konkreten ETFs gleichzusetzen. [5]
Eine einfache Modellrechnung zeigt den Bewertungshebel: Steigt ein KGV von 8,34 auf 10, erhöht sich der rechnerische Aktienwert bei unveränderten Gewinnen um knapp 20 %. Dafür braucht es weder einen Technologiesprung noch ein Wirtschaftswunder. Der Markt müsste lediglich bereit sein, dieselben Gewinne etwas höher zu bezahlen. Das ist ein Szenario, kein Kursziel.
Der Staat zahlt teuer für verlorenes Vertrauen
Die Zinsrechnung erklärt, weshalb die Wahl für Anleger mehr ist als politisches Theater. Die Bloomberg-Grafik im The-Market-Artikel zeigt zuletzt Zinsausgaben von ungefähr 8,7 % des BIP. Das ist wirtschaftliche Leistung, die jedes Jahr allein für den Schuldendienst gebunden wird. Der Artikel nennt ausserdem eine Staatsverschuldung von 82,5 % des BIP. [4]
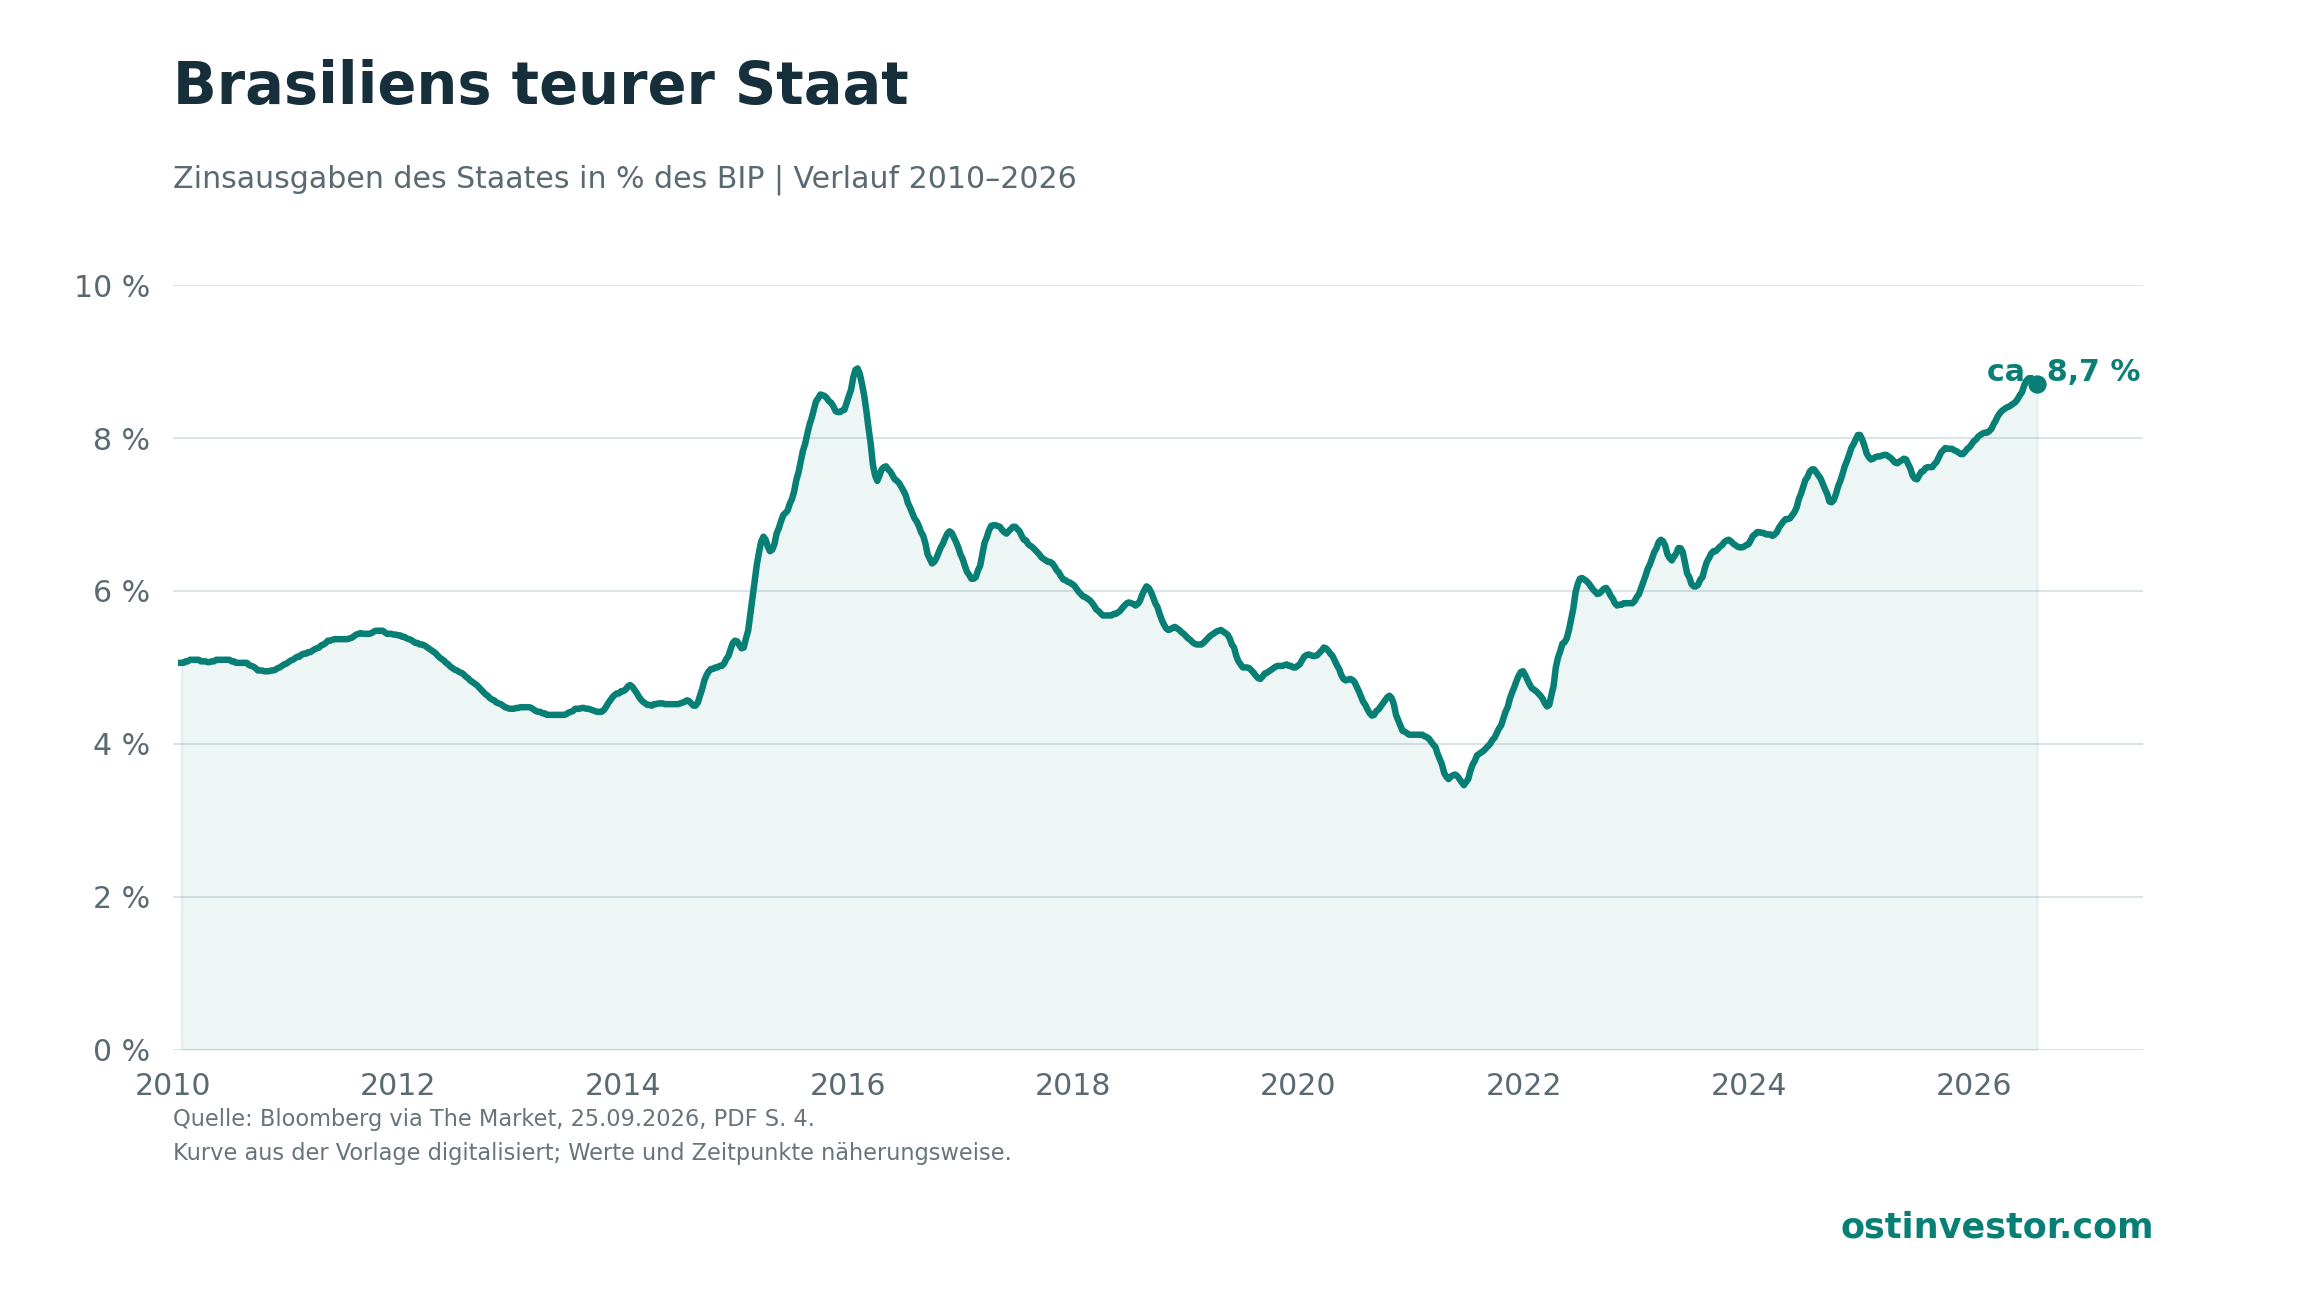
Genau hier liegt ein möglicher Hebel. Wenn Anleger einer Regierung mehr Haushaltsdisziplin zutrauen, können die verlangten Renditen auf Staatsanleihen sinken. Das wirkt über die staatliche Refinanzierung hinaus: Auch Unternehmen müssen sich am lokalen Zinsniveau messen lassen. Investitionen, die sich bei extrem hohen Finanzierungskosten nicht rechnen, können wieder attraktiv werden.
Die Zentralbank hat bereits begonnen zu lockern. Mitte September sank der Leitzins zum fünften Mal in diesem Jahr auf 13,75 %. Das bleibt ein hohes Niveau. Weitere Senkungen könnten die Finanzierung erleichtern und zugleich die Konkurrenz der verzinsten Anlagen gegenüber Aktien abschwächen. Ein glaubwürdiger fiskalischer Kurs würde diesen Prozess unterstützen; ein Wahlsieg allein senkt jedoch keine Rechnung. [6]
Für Aktien ist deshalb nicht nur der nächste Zinsschritt interessant. Entscheidend ist, ob Anleger dauerhaft geringere Zinsen erwarten. Dann kann die Börse schon heute einen höheren Wert für die künftigen Gewinne ansetzen. Die Entlastung des Staatshaushalts folgt dagegen je nach Laufzeit und Verzinsung der Schulden erst nach und nach.
Meine These lautet: Brasilien muss nicht plötzlich zur Schweiz werden. Eine glaubwürdige Bewegung in Richtung besserer Staatsfinanzen kann genügen, um die Bewertung eines ganzen Marktes zu verändern.
Der Real kann einen zweiten Gewinnbeitrag liefern
Für einen internationalen Anleger zählt neben der lokalen Aktienentwicklung die Währung. Genau deshalb ist die zweite Grafik interessant: Der reale effektive Wechselkurs des Real liegt in der Bloomberg-Darstellung bei ungefähr 67 Punkten, der historische Mittelwert bei etwa 73,5. Das entspricht einem Abstand von rund 9 % unter dem Mittel. [4]
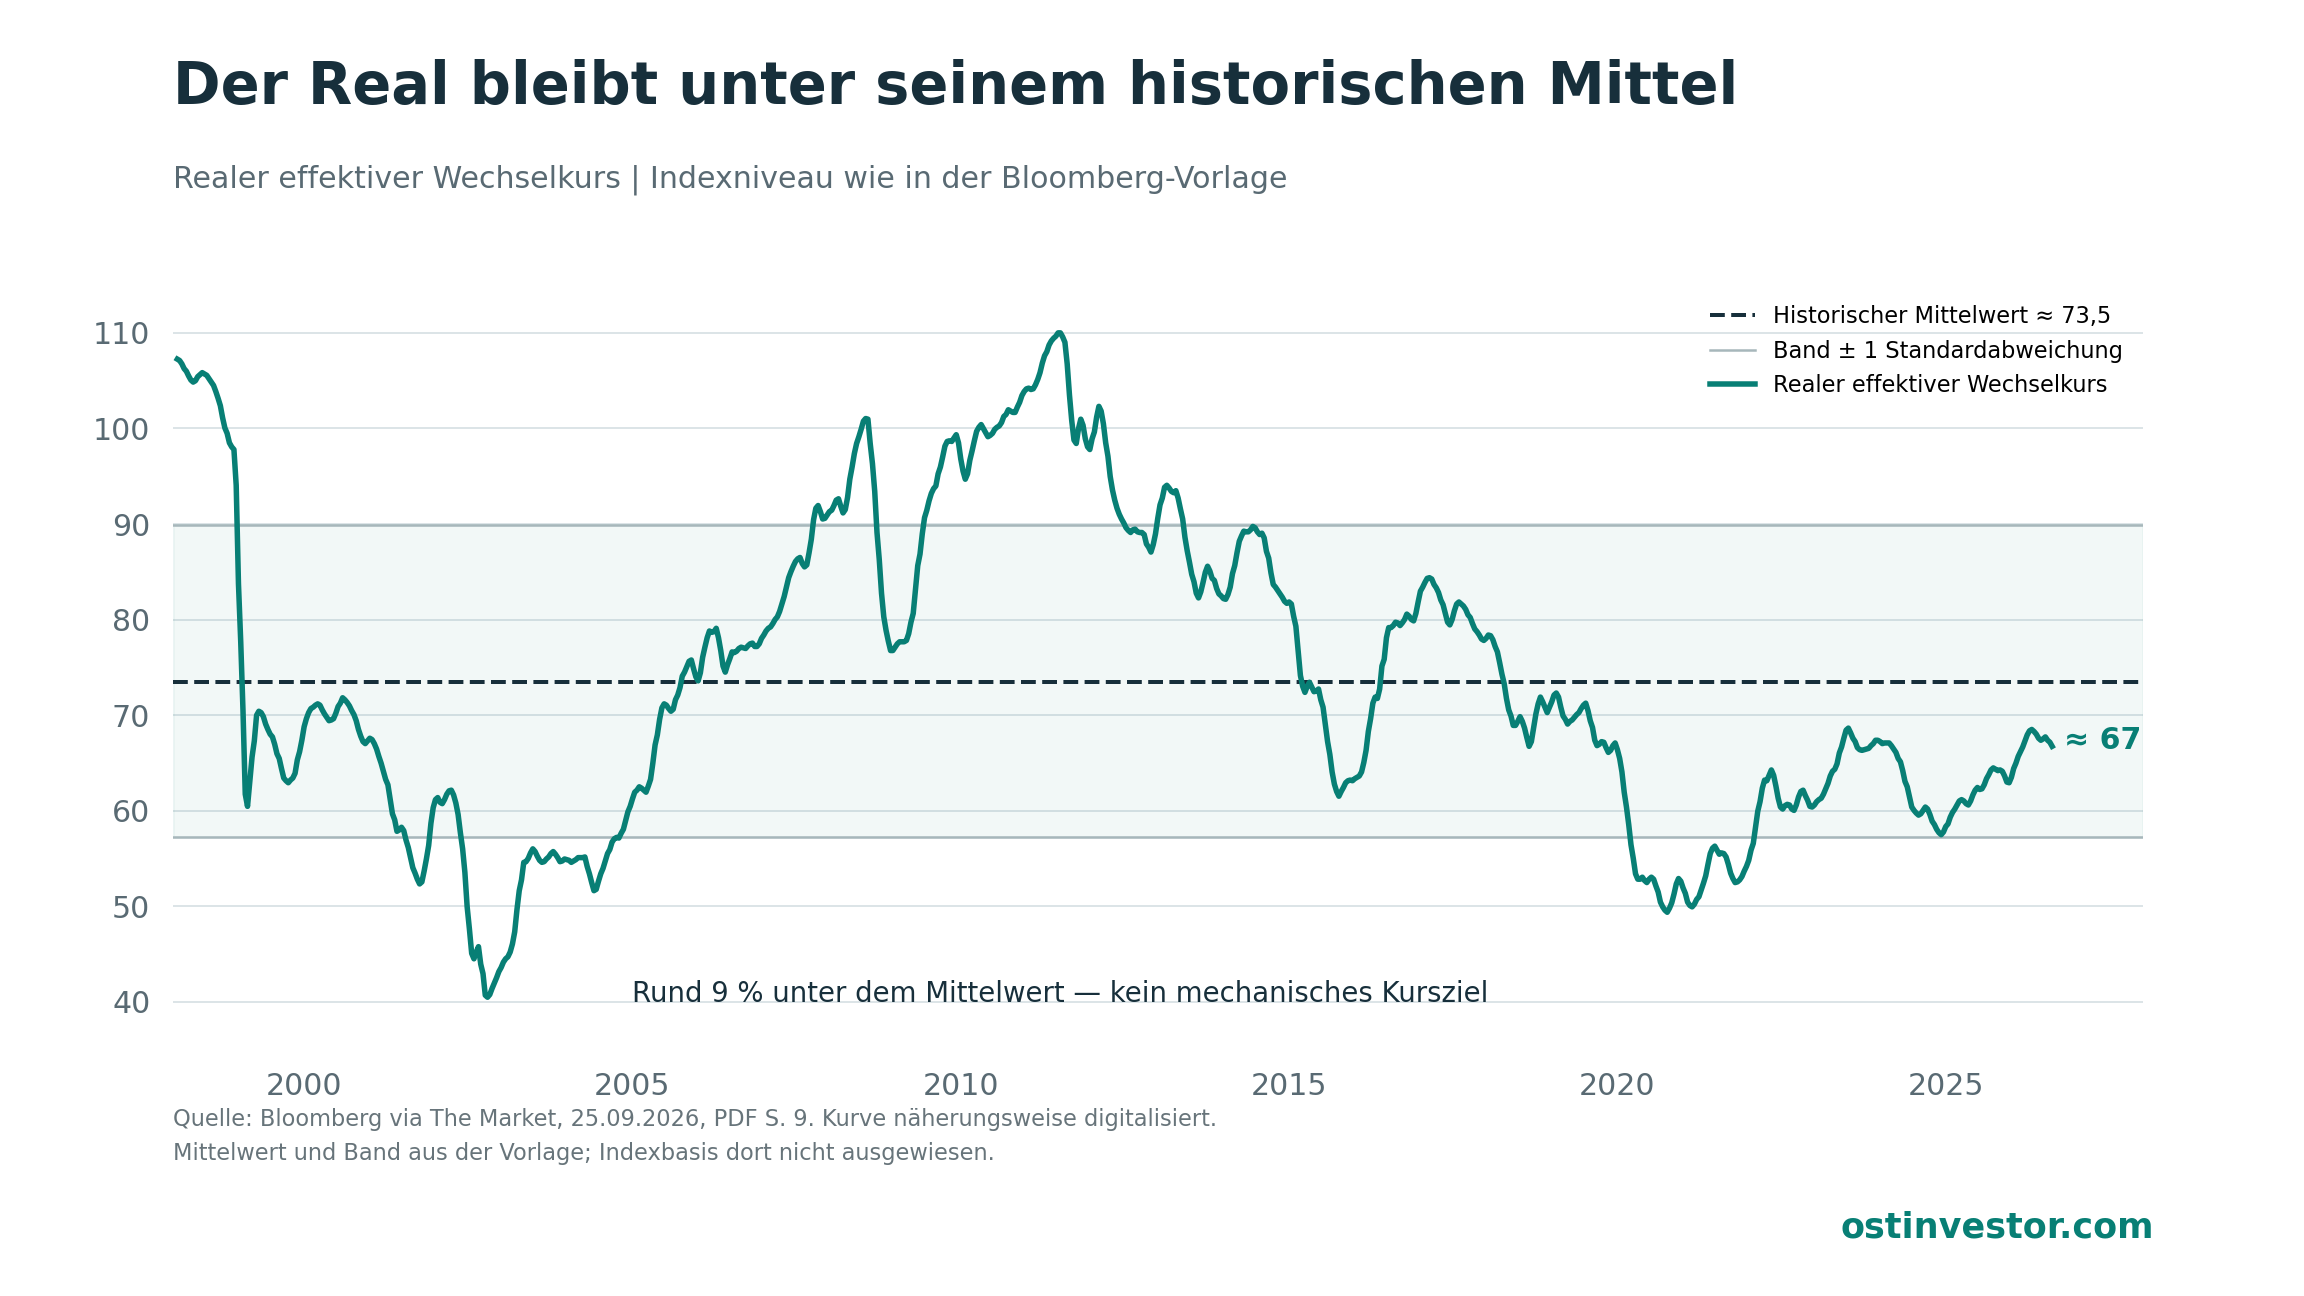
Der reale effektive Wechselkurs berücksichtigt Handelspartner und Preisunterschiede. Er ist also etwas anderes als der tägliche Dollar-Real-Kurs. Der historische Abstand ist ein Bewertungsindiz, keine präzise Messung eines unveränderlichen fairen Werts. Er zeigt aber: Man kauft hier eine Währung, die gemessen an dieser langen Historie vergleichsweise niedrig steht.
The Market zitiert ein UBS-Szenario, in dem der Dollar nach einem Bolsonaro-Sieg statt rund 5,20 nur noch 4,50 Real kostet. Für den Real entspräche das einem Wertzuwachs gegenüber dem Dollar von etwa 15,6 %. Diese Prognose ist eine separate Einschätzung und lässt sich nicht mechanisch aus der Grafik ableiten. [4]
Wie stark sich Aktien- und Währungseffekt verstärken können, zeigt eine reine Rechenübung: 20 % Kursgewinn in Real und 15,6 % Aufwertung gegenüber dem Dollar ergeben zusammen rund 38,7 % in Dollar, vor Ausschüttungen und Kosten. Die Effekte werden multipliziert. Für ein Depot in Franken oder Euro kommt die Entwicklung der jeweiligen Referenzwährung hinzu.
Der lange Chart zeigt einen Markt mit ausgeprägten Zyklen
Für den Blick zurück verwende ich den iShares MSCI Brazil ETF EWZ, der seit Juli 2000 existiert. Er bildet heute den MSCI Brazil 25/50 ab und dient hier als investierbarer Näherungswert für den brasilianischen Aktienmarkt. Am 24. September 2026 schloss er bei 36,91 Dollar. [7, 8]
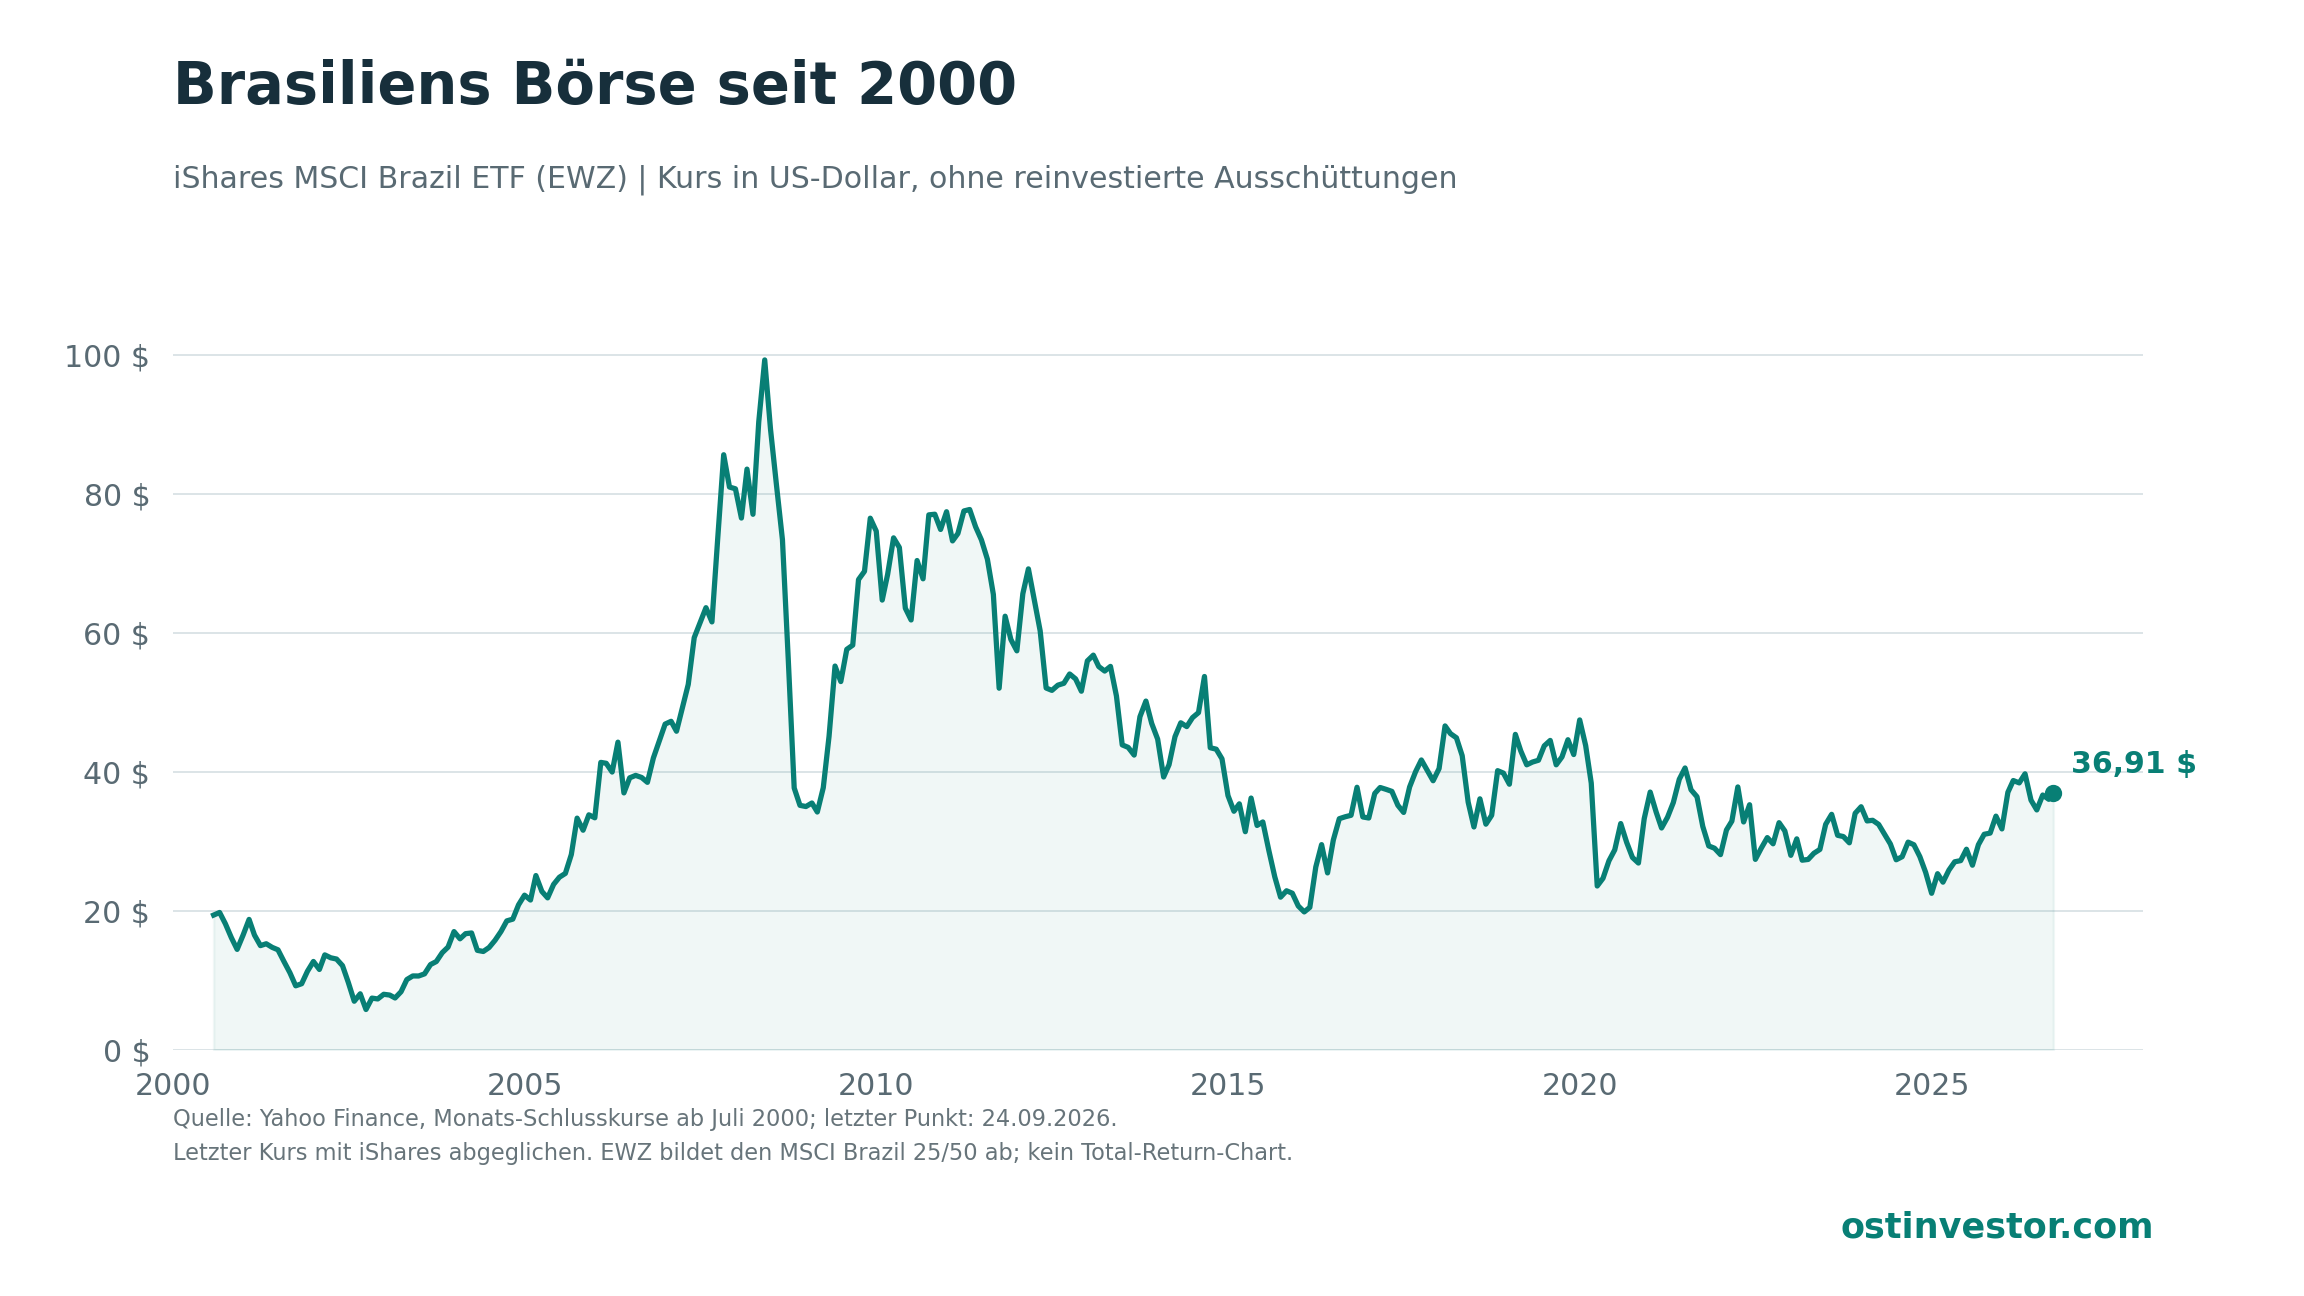
Der Verlauf macht deutlich, wie gewaltig die Neubewertungen in Brasilien ausfallen können. Auf die Hausse der 2000er-Jahre folgten lange Phasen der Ernüchterung, unterbrochen von kräftigen Erholungen. Dieser Markt belohnt nicht automatisch jeden, der irgendwann einsteigt und dann nur lange genug wartet.
Aus dem Abstand zum alten Hoch lässt sich allerdings kein Kursziel ableiten. Der Chart zeigt den ETF-Kurs ohne reinvestierte Ausschüttungen. Gerade bei einem dividendenstarken Markt fehlt damit ein wesentlicher Teil der Anlegerrendite. Ein reiner Kurschart ist zur Beurteilung der Zyklen nützlich; als vollständige Erfolgsrechnung wäre er unzureichend.
Mich interessiert an dieser Historie vor allem die Geschwindigkeit, mit der sich Erwartungen ändern können. Wer erst investieren will, wenn die neue Regierung ihre Reformen erfolgreich umgesetzt hat und sämtliche Kommentare positiv klingen, bezahlt womöglich bereits den Preis für diesen Erfolg.
Ein anderer Gewinnmix als im Technologiehype
Zu den grossen Positionen des MSCI Brazil gehören Vale, Nu Holdings, Itaú Unibanco und Petrobras. Ein Brasilien-ETF verbindet damit unter anderem Rohstoff-, Energie- und Finanzgeschäft. Das ist ein anderer Gewinnmix als in einem von US-Technologiewerten geprägten Depot. [5]
Dabei profitieren nicht alle Unternehmen gleich: Binnenorientierte Firmen können stärker auf sinkende Finanzierungskosten reagieren, während bei Exporteuren Rohstoffpreise und Wechselkurse besonders wichtig sind. Mein Länderinvestment setzt darauf, dass die Gesamtbewertung steigt. Es verlangt nicht, dass jede einzelne Firma denselben Rückenwind bekommt.
Warum ich die These mit ETFs umsetze
Meine Wette betrifft den Markt als Ganzes: einen möglichen Politikwechsel, mehr Vertrauen in die Staatsfinanzen und eine höhere Bewertung brasilianischer Unternehmensgewinne. Zudem kenne ich meine Grenzen. Osteuropa, die ehemaligen Sowjet-Staaten und einige exotischere Frontier Markets kenne ich wie meine Westentasche. Die besuche ich seit Jahrzehnten regelmässig, habe teilweise eigene Strukturen bzw. Firmen dort gegründet, analysiere die Geschäftsberichte, spreche mit dem Management usw.
All das kann und will ich in Brasilien nicht leisten. Daher ist ein Länder-ETF ein passendes Instrument. Ich traue mir nicht zu vorherzusagen, welche einzelne Bank oder welcher Rohstoffkonzern in Brasilien die beste Entwicklung liefern wird.
Der US-domizilierten iShares MSCI Brazil ETF (Ticker: EWZ, ISIN: US4642864007) ist der mit Abstand grösste und am liquidesten gehandelte Brasilien ETF. Aus steuerlichen Gründen (NRA withholding tax & US situs Vermögen) kommen für mich nur europäische Brasilien-ETFs infrage.
Aber das muss jeder für sich selbst klären. Ich mache hier keine Anlageberatung, erst recht nicht in Sachen ETF. Ich will mit diesem BLOG die finanzielle Bildung anregen und richte mich an die wenigen im DACH-Raum noch verbliebenen Selbstdenker. Das hier soll als Anregung zum Weiterdenken helfen:
5 Brasilien-ETFs mit europäischer ISIN
| ETF | Domizil / ISIN | Index / Replikation | wirtschaftliche Dividendenrendite | Ausschüttung an Anleger | Wesentlicher Unterschied bei Zusammensetzung |
| Franklin FTSE Brazil | Irland / IE00BHZRQY00 | FTSE Brazil 30/18 Capped / physisch | ca. 7 % Indexniveau | 0 %, thesaurierend | breiter; deutlich weniger Financials, keine große Nu-Holdings-Position |
| Xtrackers MSCI Brazil 1C | Luxemburg / LU0292109344 | MSCI Brazil / physisch | 5,46 % | 0 %, thesaurierend | praktisch MSCI-Brazil-Zusammensetzung |
| iShares MSCI Brazil (DE) Acc | Deutschland / DE000A0Q4R85 | MSCI Brazil / physisch | 5,46 % | 0 %, thesaurierend | MSCI Brazil, 46 Titel |
| Amundi MSCI Brazil Acc | Luxemburg / LU1900066207 | MSCI Brazil / synthetisch | 5,46 % Indexniveau | 0 %, thesaurierend | wirtschaftlich MSCI Brazil; tatsächlich gehaltenes Sicherheitenportfolio kann völlig anders aussehen |
| iShares MSCI Brazil USD Dist | Irland / IE00B0M63516 | MSCI Brazil / physisch | 5,46 % Indexniveau | zuletzt 3,56 % p.a., quartalsweise | nahezu identisch mit deutschem iShares |
Der deutsche DE000A0Q4R85 und der irische IE00B0M63516 bilden beide den MSCI Emerging Brazil Net USD Index physisch nach und haben derzeit jeweils 46 Positionen. Wirtschaftlich kaufst du damit praktisch denselben Aktienkorb.
Der Unterschied zwischen den beiden iShares liegt also nicht im Brasilien-Exposure, sondern in der Hülle. Der thesaurierende DE-ETF ist deutlich grösser und mit einer TER von 0,27% (laut BlackRock) deutlich günstiger als der ausschüttende ETF vom selben Anbieter mit einer TER von satten 0,74%. Der Franklin FTSE Brazil IE00BHZRQY00 folgt nicht dem MSCI Brazil, sondern dem FTSE Brazil 30/18 Capped Index. TER nur 0,19 %, physisch und thesaurierend.
Was für meine Aufstockung zählt
Ich werde deshalb die Wahlchancen Flávio Bolsonaros zusammen mit den Marktpreisen beobachten. Interessant wird eine Aufstockung, wenn sich ein Sieg deutlicher abzeichnet und gleichzeitig noch genügend Abstand zwischen der heutigen Bewertung und einem glaubwürdigen Reformkurs besteht. Eine knappe Führung in einer einzelnen Umfrage genügt mir dafür nicht als Beweis.
Ebenso wichtig sind das wirtschaftspolitische Team und die Mehrheiten im Kongress. Der Name Bolsonaro schafft für sich genommen keinen Unternehmenswert. Entscheidend ist, ob daraus eine Politik entsteht, die Kapital produktiver arbeiten lässt. Haben Aktien und Real diesen Erfolg schon vorweggenommen, kann dieselbe Wahlthese zu einem deutlich schlechteren Kauf werden.
Brasilien ist für mich attraktiv, weil günstige Gewinne, hohe Zinsen und eine historisch niedrig bewertete Währung auf einen konkreten möglichen Auslöser treffen. Genau solche Situationen schaue ich mir als OSTINVESTOR an. Ich brauche keinen Präsidenten, den ich verehren kann. Ich brauche einen Preis, bei dem eine realistische Verbesserung ordentlich Geld verdient.
Quellen und Daten
Stand: 25. September 2026. [1] MSCI, Emerging Markets Index, Länderklassifikation. [2] Brasilianische Wahlbehörde TSE, Wahlkalender 2026. [3] Reuters, 21.09.2026, Umfragen zur möglichen Stichwahl. [4] Sandro Rosa, TheMarket.ch (NZZ), «Kopf-an-Kopf-Rennen in Brasilien: Die Märkte hoffen auf Bolsonaro», 25.09.2026, bereitgestelltes PDF. UBS-Aussagen nach diesem Artikel. [5] MSCI Brazil Index, Datenstand 31.08.2026. [6] Banco Central do Brasil, Copom-Mitteilungen September 2026; Reuters, 16.09.2026. [7] iShares, EWZ-Produktseite, Stand 24.09.2026. [8] Yahoo Finance, historische EWZ-Monatskurse.
Grafiken: eigene Gestaltung mit ostinvestor.com. Die Bloomberg-Kurven wurden aus den PDF-Seiten 4 und 9 näherungsweise digitalisiert; sie sind keine Originaldatenexporte. Die Zinsgrafik endet bei ca. 8,7 %, während der Artikeltext knapp 8 % nennt. Unterschiedliche Abgrenzungen oder Datenstände sind dort nicht aufgelöst. EWZ: Monatsschlusskurse ab Juli 2000 bis August 2026, ergänzt um den Schlusskurs vom 24.09.2026; keine Dividendenreinvestition. Szenariorechnungen sind eigene Berechnungen.
MSCI Länderklassifikation · TSE Wahlkalender · Reuters Umfragen · TheMarket.ch · MSCI Brazil · BCB Copom · iShares EWZ · Yahoo Finance EWZ