

Warum Du mit Frontier Markets mehr gewinnst:
Wer Kasachstan, Usbekistan, Georgien, Armenien oder Vietnam hört, denkt als Anleger meist zuerst an Risiken:
Politische Unsicherheit, Korruption, schwache Währungen, schlechte Corporate Governance, geringe Liquidität.
Wer dagegen die Namen der großen westlichen Highflyer hört, denkt an Wachstum, Sicherheit und glänzende Zukunftsaussichten…..
Und genau hier verdiene ich mein Geld. Durchaus viel Geld. Seit Jahrzehnten (siehe Link).
Denn an der Börse kommt es nicht darauf an, ob ein Investment Risiken besitzt – die hat jedes Investment. Selbst (und gerade!) das Sparbuch. Entscheidend ist, ob diese Risiken im Kurs angemessen berücksichtigt sind.
Oder wie ich seit Jahrzehnten sage:
Entscheidend ist nicht das Risiko. Sondern die Relation von Chance zu Risiko.
Frontier Markets sind nicht interessant, weil dort keine Risiken existieren. Aber: Viele dieser Risiken sind offensichtlich. Interessant wird es, wenn Anleger diese Risiken übertrieben einpreisen.
Bei den vermeintlich sicheren Lieblingen der westlichen Börsen kann dagegen genau das Gegenteil passieren: Die Unternehmen sind hervorragend, die Erwartungen aber gigantisch. Die Bewertungen sind so ambitioniert hoch, dass schon eine kleine Enttäuschung genügt um die Kurse in den Keller zu schicken.
Ein gutes Unternehmen ist noch lange keine gute Aktie. Und ein Unternehmen in einem schwierigen Land ist nicht automatisch ein schlechtes Investment.
Die Risiken
Währung.
Das offensichtlichste Risiko.
Corporate Governance und Eigentümerstruktur.
Hält der Staat, eine einzelne Familie oder eine mächtige Unternehmergruppe die Mehrheit, müssen deren Interessen nicht zwingend mit denen der Minderheitsaktionäre übereinstimmen.
Politik und Geopolitik.
Regierungen können Steuern verändern, Branchen stärker regulieren oder Unternehmen unter politischen Druck setzen. Sanktionen oder regionale Konflikte können ein Investment belasten.
Liquidität.
Gerade bei lokal gehandelten Aktien ist sie ein Faktor. Eine grössere Position aufzubauen kann dauern und erfordert ggf. Preisaufschläge. Sie während einer Krise wieder zu verkaufen, kann schwierig oder nur mit erheblichen Preisabschlägen möglich sein.
All das existiert.
Aber nun kommt der entscheidende Punkt: Was davon steckt bereits im Kurs?
Risiko ist nicht gleich Risiko
Anleger machen hier einen fundamentalen Denkfehler. Glücklicherweise – denn diesem Denkfehler verdanke ich mein Vermögen:
Sie beurteilen das Risiko eines Investments häufig danach, wie unangenehm sich eine Geschichte anhört.
Kasachstan? Riskant.
Usbekistan? Du lieber Himmel – sehr riskant!
Eine Bank in Georgien? Exotisch.
Ein amerikanischer Technologiekonzern mit einer Marktkapitalisierung von mehreren Billionen Dollar? Solide.
Doch die Börse funktioniert nicht so: Eine Aktie kann vollkommen unspektakulär erscheinen und trotzdem extrem riskant sein, wenn ihr Kurs bereits Jahrzehnte zukünftigen Wachstums vorwegnimmt.
Und ein Unternehmen in einem politisch schwierigen Land kann ein ausgezeichnetes Investment sein, wenn es schuldenarm ist, hohe Cashflows erwirtschaftet, 8 oder 10 % Dividendenrendite zahlt und zu einem einstelligen KGV gehandelt wird.
Der Preis entscheidet
Das wird erstaunlich oft vergessen.
Frontier Markets sind auch heute erheblich billiger
Der MSCI Frontier Markets Index wurde zum 31. Juli 2026 mit einem KGV von 13,05 und einem Kurs-Buchwert-Verhältnis von 1,97 bewertet. Seine Dividendenrendite betrug 3,32 %. (MSCI)
Beim MSCI World standen gleichzeitig:
KGV 24,25,
Kurs/Buchwert 4,13,
Dividendenrendite 1,53 %. (MSCI)
Das bedeutet grob gesagt:
Der Frontier-Market-Index wird mit einem KGV-Abschlag von rund 46 % zum MSCI World gehandelt.
Beim Kurs-Buchwert-Verhältnis beträgt der Abschlag sogar gut 52 %. Die Dividendenrendite ist dagegen mehr als doppelt so hoch.
Und das gilt für den MSCI Frontier Markets Index! Einzelne Märkte (wie z.B. Usbekistan) können noch erheblich preiswerer sein. Die entscheidende Investmentfrage lautet nun:
Sind diese Bewertungsabschläge eine angemessene Kompensation für die zusätzlichen Risiken – oder sind sie viel zu hoch?
Genau dort beginnt die Arbeit. Nein – nicht die Deines Vermögensverbraters, Deines Fondsmanagers etc. Sondern die des selbst denkenden Investors!

Gefühltes Risiko und tatsächliches Börsenrisiko sind zwei unterschiedliche Dinge.
Gleichzeitig entstehen im vermeintlich sicheren Westen neue Risiken
Während Anleger auf die Risiken exotischer Märkte mit dem Fernglas schauen, übersehen sie gerne die Risiken direkt vor ihrer Nase. Eines davon ist die inzwischen enorme Konzentration der westlichen Aktienmärkte.
Die 10 größten Unternehmen machen mehr als ein Viertel des MSCI World aus. Vor 15 Jahren war ihr Gewicht nur etwa ein Viertel so hoch. Die USA stellen mittlerweile über 70 % des Index, der Technologiesektor alleine mehr als ein Viertel. Die Konzentration der Aktienmärkte ist so hoch wie seit rund fünf Jahrzehnten nicht mehr.
Zum 31. Juli 2026 entfielen allein auf NVIDIA und Apple jeweils gut 5 % des MSCI World. Zusammen bringen diese beiden Unternehmen damit bereits mehr als 10 % Gewicht auf die Waage.
Das sind fantastische Unternehmen. Aber sie können trotzdem zu teuer sein.
Irgendwann lautet die Frage nicht mehr:
Wird dieses Unternehmen wachsen?
Sondern:
Kann dieses Unternehmen noch stärker wachsen, als der Markt ohnehin schon erwartet?
Das ist eine vollkommen andere Fragestellung.
Die paradoxe Wahrnehmung von Risiken
Genau deshalb halte ich die klassische Einteilung
Industrieland = sicher
Frontier Market = gefährlich
für viel zu primitiv.
Auch ein Anleger in einem westlichen Blue Chip kann praktisch sein gesamtes Geld verlieren.
Enron war kein kasachisches Unternehmen.
Wirecard kam nicht aus Usbekistan.
Und auch in entwickelten Kapitalmärkten hat es genügend Banken, Industrieunternehmen und gefeierte Wachstumsunternehmen gegeben, deren Aktionäre enorme Verluste erlitten haben.
Bei Frontier Markets kennt jeder die Risiken.
Und genau deshalb verlangt der Markt einen oft viel zu hohen Risikoabschlag. Bei einem gefeierten westlichen Marktführer passiert das nicht! Damit kann ausgerechnet das vermeintlich sichere Investment gefährlicher werden.
Unbeliebtheit ist ein Asset
Für mich besitzt ein Investmentmarkt einen zusätzlichen Reiz, wenn die Masse dort nicht investiert sein möchte. Denn Börsengewinne entstehen langfristig nicht dadurch, dass ich heute erkenne, was alle anderen bereits erkannt haben. Sie entstehen dann, wenn ich etwas erkenne, bevor es die große Masse erkennt.
In Frontier Markets kommen mehrere Effekte zusammen:
- Viele institutionelle Anleger dürfen aufgrund ihrer Anlagerichtlinien dort überhaupt nicht investieren.
- Andere scheuen die geringe Liquidität.
- Wieder andere haben keine vernünftige Research-Abdeckung.
Ein Vermögensverwalter erklärt seinem Kunden schließlich wesentlich leichter, warum er Microsoft gekauft hat, als warum er plötzlich eine kasachische Bank, eine georgische Small-Cap-Aktie oder einen usbekischen BueChip im Portfolio hält.
Für den einzelnen, selbst denkenden Anleger entsteht genau daraus sein Vorteil:
Wo nur wenige Analysten hinschauen, hat Information einen höheren Wert. Auch Untersuchungen des CFA Institute weisen grundsätzlich darauf hin, dass weniger effiziente Märkte größere Informationsasymmetrien und damit theoretisch mehr Möglichkeiten zur Generierung von Alpha bieten.
Die Kraft des Portfolios
Und hier kommen wir zu einem Punkt, den viele Privatanleger meines Erachtens völlig unterschätzen: Die Mathematik eines Aktienportfolios.
Nehmen wir ein bewusst extremes Beispiel:
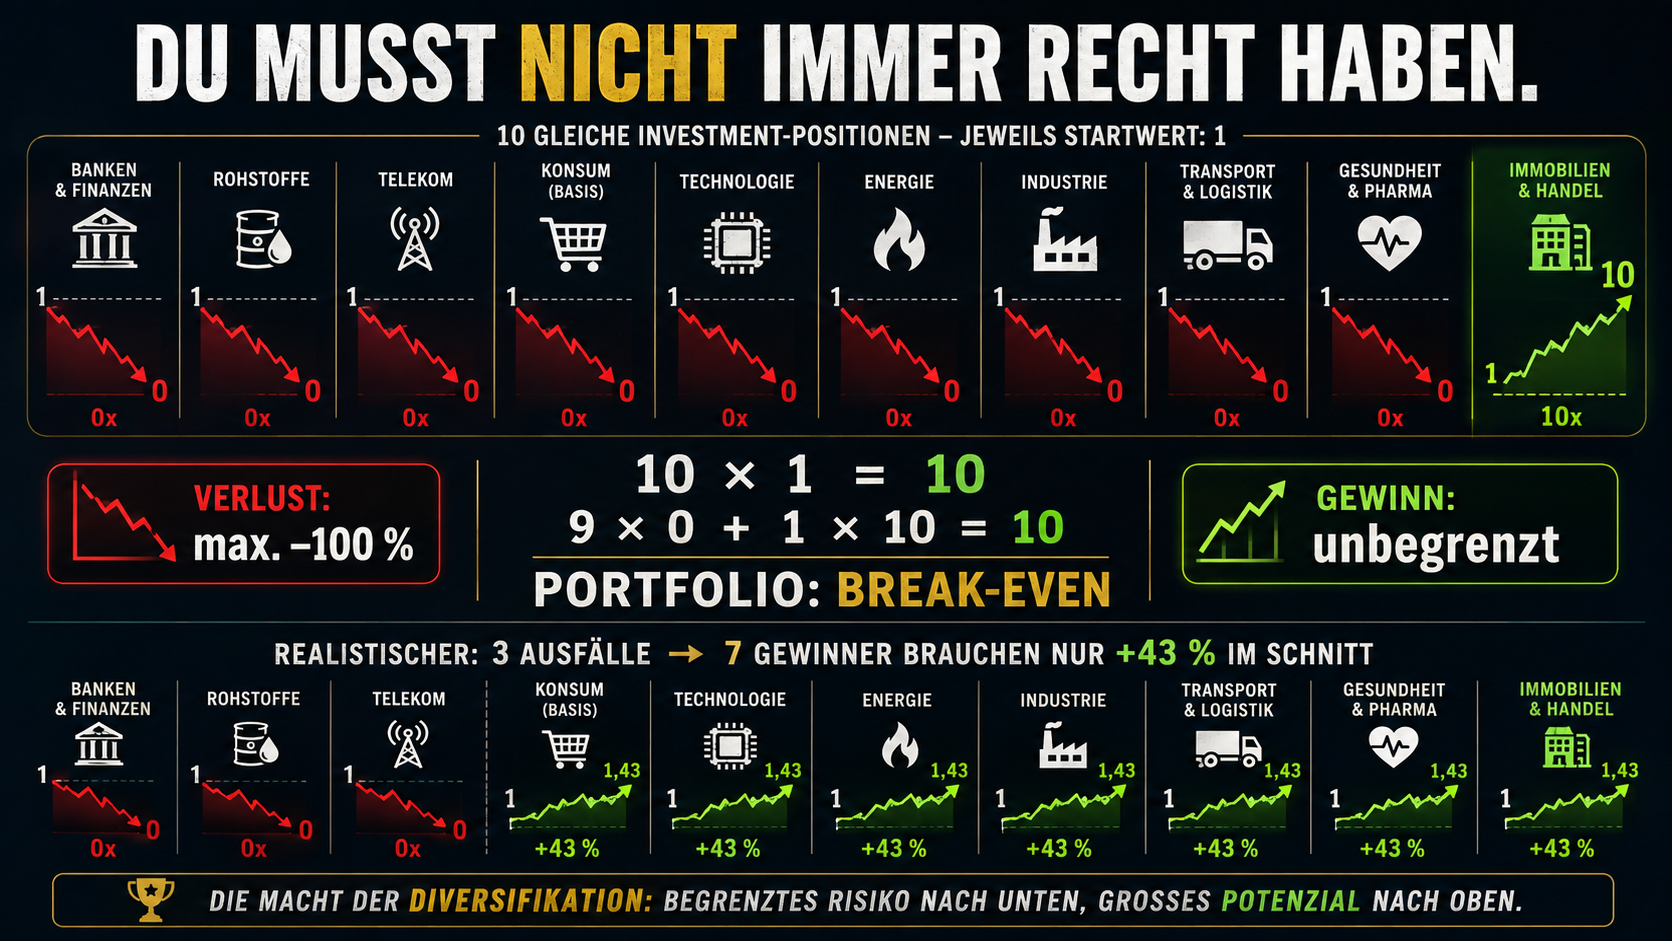
- Ich investiere jeweils den gleichen Betrag in 10 Unternehmen.
- 9 davon gehen tatsächlich komplett pleite. Totalverlust.
- Eine einzige Aktie entwickelt sich dagegen zu einem Tenbagger.
- Das Ergebnis: Break-even. Ich habe trotz neun Totalverlusten insgesamt kein Geld verloren.
Die Rechnung ist einfach:
- 10 × 1 = 10 eingesetzte Kapitaleinheiten.
- Neun Positionen fallen auf null.
- Eine Position steigt von 1 auf 10.
- Portfolio-Endwert: wieder 10.
Natürlich wäre eine Trefferquote von nur 10 % katastrophal – dann hätte ich tatsächlich meinen Job nicht richtig gemacht. Aber genau das macht die Rechnung interessant.
Was passiert, wenn statt 9 nur 3 Unternehmen scheitern?
Dann bleiben sieben übrig. Um die drei Totalverluste auszugleichen, müssen diese sieben Aktien im Durchschnitt lediglich von 1 auf rund 1,43 steigen.
Also etwa 43 % Kursgewinn reichen aus um Break-even zu erreichen. Für halbwegs geschickt ausgewählte Frontier Markets Titel sind 43% Kursgewinn nicht einmal Peanuts. Diese Website ist voll mit Beispielen: Hier oder hier oder….
Bei fünf Totalverlusten müssen sich die verbleibenden fünf Positionen im Durchschnitt verdoppeln.
Das klingt plötzlich schon ganz anders.
Der Grund dafür ist eine der wichtigsten Eigenschaften von Aktien:
Mein Verlust ist ohne Hebel auf 100 % begrenzt. Mein Gewinn nicht.
Eine Aktie kann auf null fallen.
Sie kann aber um 300, 500, 1.000, 5.000 oder 10.000 Prozent steigen. Und genau das passiert, wenn das Wachstum zuschlägt – und nach den grossen Fonds auch „Klein Lieschen“ einen Markt, eine Aktie entdeckt. Das sind keine Märchen – all das habe ich in den letzten 30 Jahren mit meinem eigenen Portfolio erlebt. Mehrfach. Und es passiert auch heute noch. Immer wieder.
Genau diese Asymmetrie nutze ich!
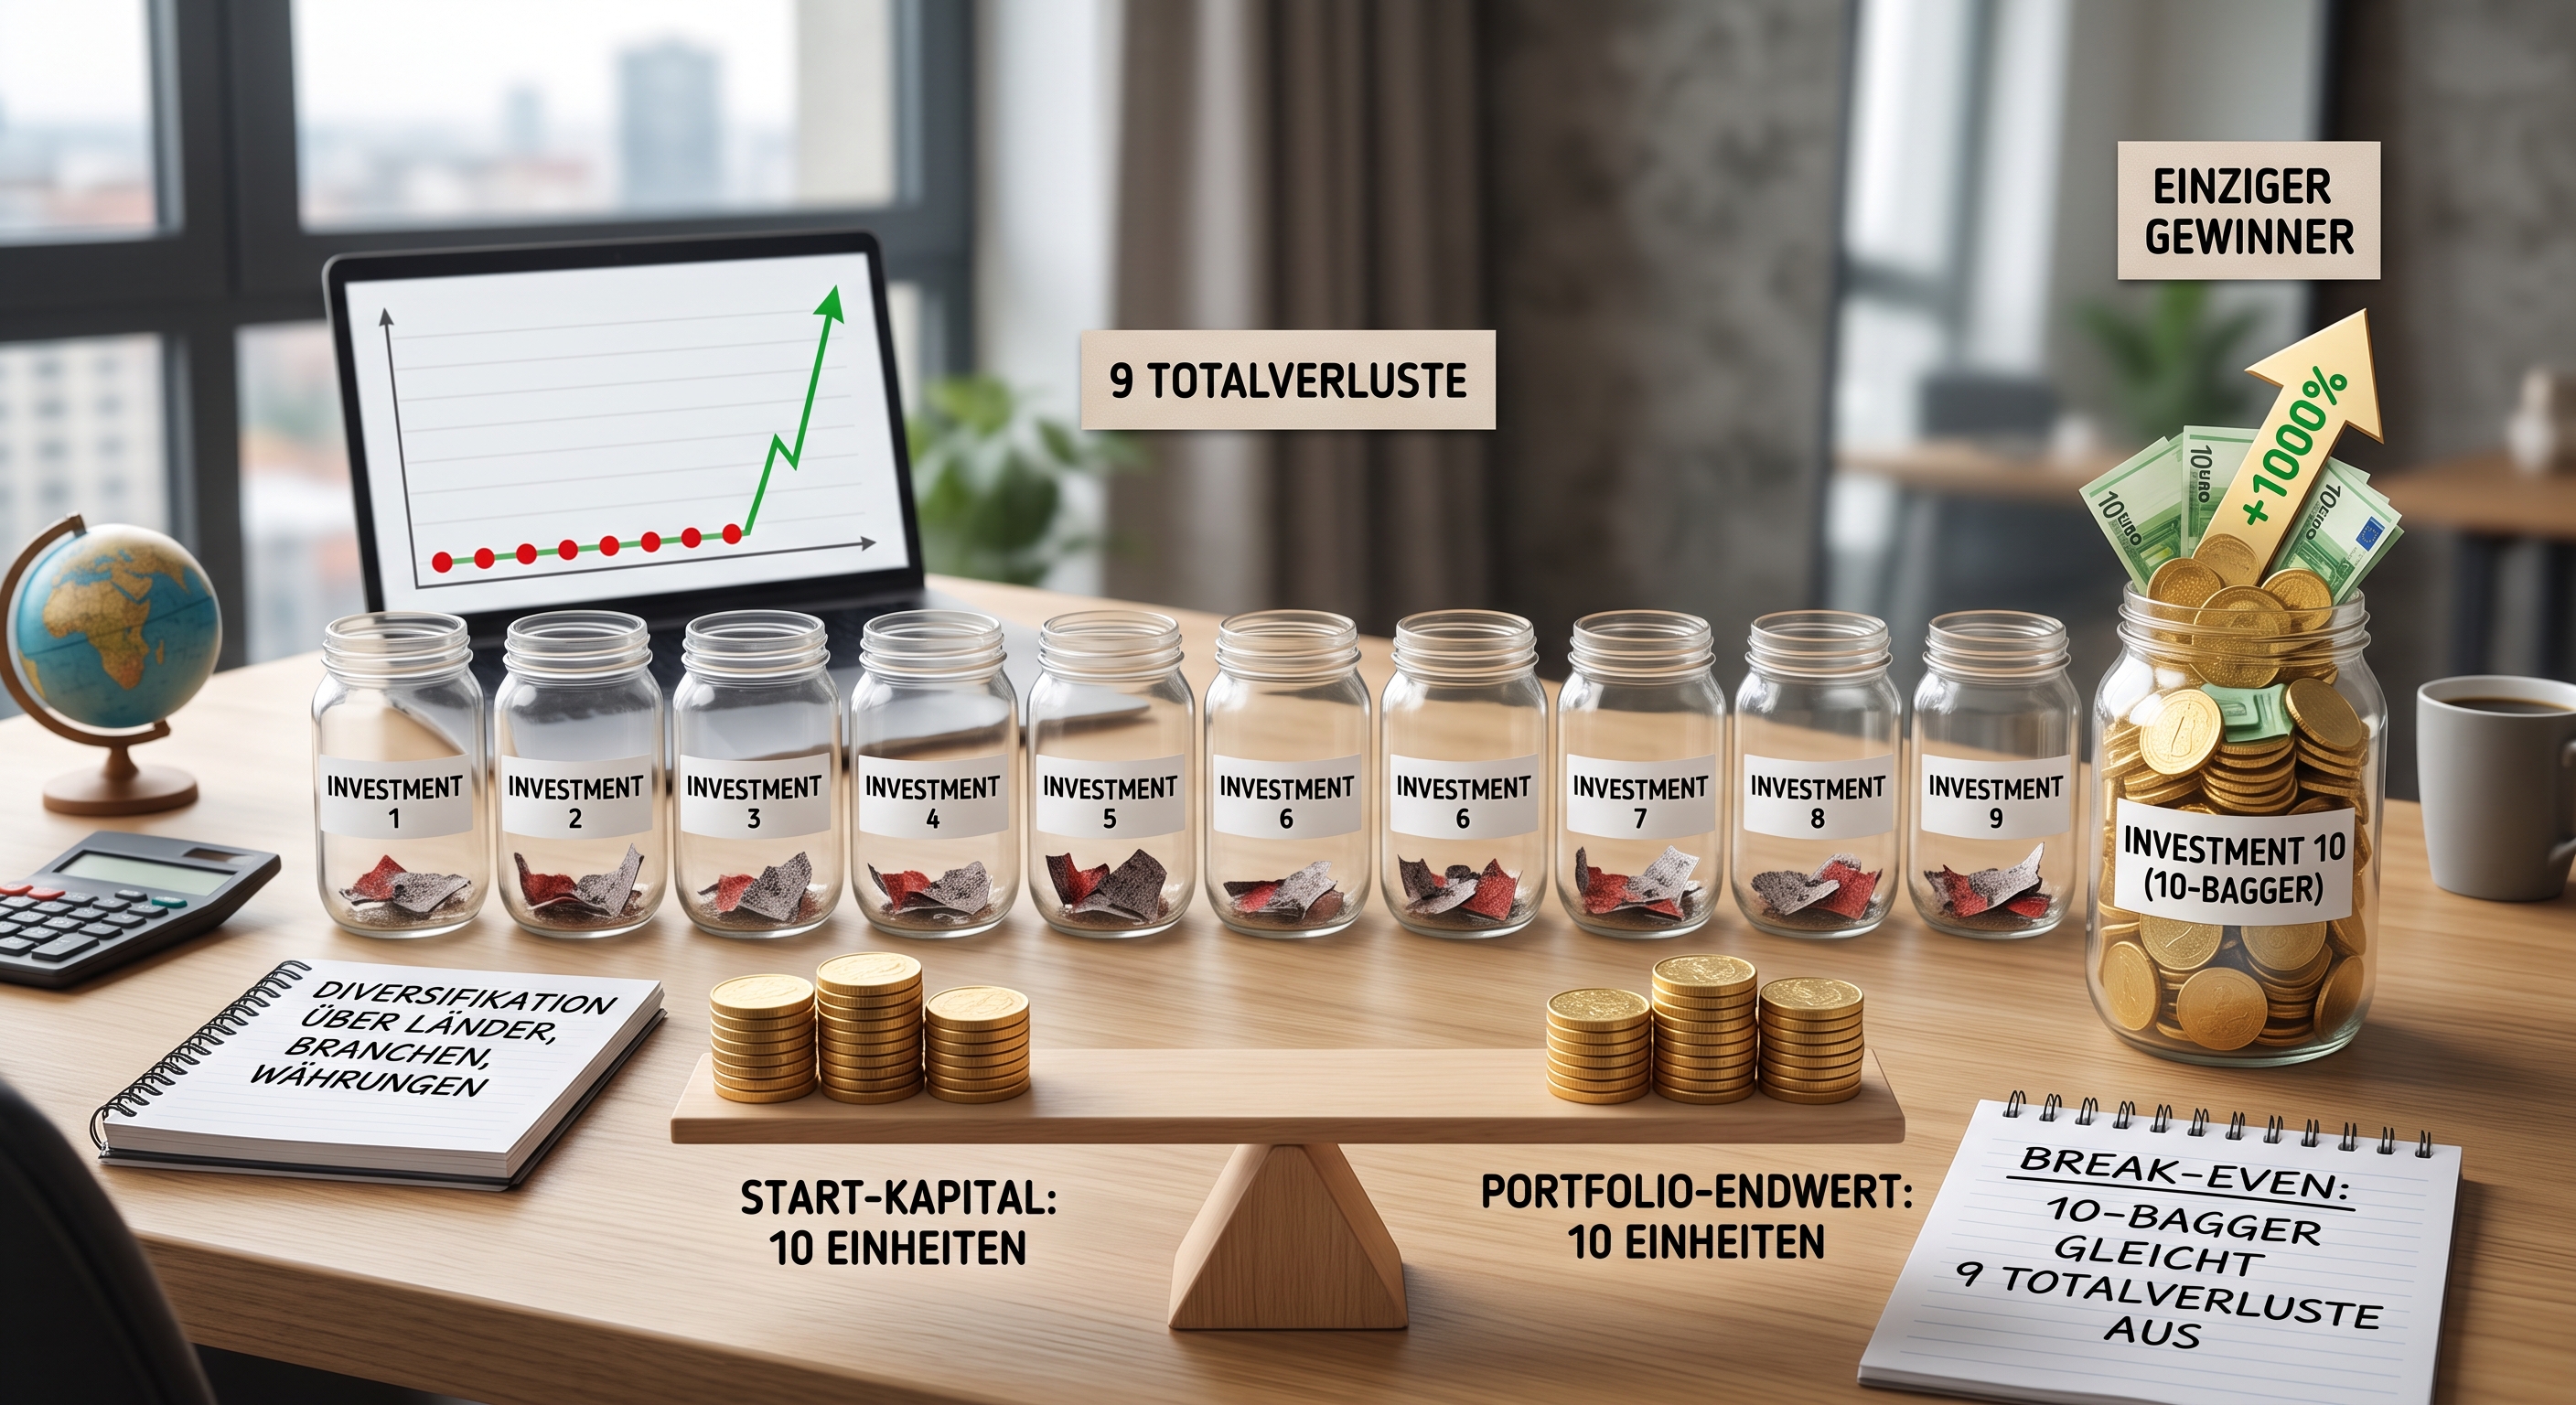
Natürlich funktioniert diese Mathematik nur mit echter Diversifikation. Zehn Banken desselben Landes sind kein vernünftig diversifiziertes Portfolio. Ein politischer Eingriff, eine Währungskrise oder ein Krieg könnte mehrere Positionen gleichzeitig treffen.
Deshalb sollte man über Länder, Branchen, Währungen und Geschäftsmodelle streuen.
Und deshalb halte ich Hebel bei dieser Strategie für besonders gefährlich: Wer zwangsliquidiert werden kann, besitzt die Zeit nicht mehr, auf die großen Gewinner zu warten.
Woher kommen die großen Gewinner?
Ein gutes Frontier-Market-Investment benötigt nicht unbedingt spektakuläres Unternehmenswachstum.
Häufig wirken gleich mehrere Faktoren zusammen.
- Gewinnwachstum
Viele Frontier-Länder besitzen noch strukturell höhere reale Wachstumsraten.
Kasachstans Wirtschaft wuchs beispielsweise 2025 real um 6,5 %. Die Weltbank erwartet für 2026 nach dem Produktionssprung im Ölsektor eine Normalisierung auf 4,6 %.
Usbekistan kam 2025 sogar auf 7,7 % reales Wachstum; für 2026 erwartet die Weltbank 6,4 %. Seit 2017 wuchs die Wirtschaft im Durchschnitt um rund 6 % jährlich.
Für Georgien erwartet die Weltbank 2026 trotz schwächerer äußerer Bedingungen noch rund 5 % Wachstum.
Natürlich bedeutet hohes BIP-Wachstum nicht automatisch hohe Aktienrenditen.
Aber Unternehmen, die in wachsenden Bank-, Versicherungs-, Telekom-, Konsum- oder Infrastrukturmärkten tätig sind, bekommen dadurch erheblichen Rückenwind.
- Neubewertung
Noch interessanter ist häufig der zweite Effekt.
Eine Aktie verdient 1 Euro und kostet 5 Euro.
KGV 5.
Einige Jahre später verdient sie 2 Euro.
Gleichzeitig haben sich Corporate Governance, Liquidität und Wahrnehmung des Landes verbessert und Anleger akzeptieren nun ein KGV von 10.
Aus 5 Euro werden:
20 Euro.
Der Gewinn des Unternehmens hat sich verdoppelt – die Aktie vervierfacht.
Das ist der Hebel der Neubewertung.
- Internationales Listing und steigende Liquidität
Noch größer kann der Effekt werden, wenn aus einem schwer handelbaren lokalen Unternehmen plötzlich eine international investierbare Aktie wird.
Ein Listing in London oder an einer anderen großen Börse, Depositary Receipts, bessere Investor Relations, englischsprachige Geschäftsberichte und zunehmende Analystenabdeckung können den Kreis potenzieller Investoren dramatisch vergrößern.
Damit verschwindet ein Teil des bisherigen Liquiditäts- und Informationsabschlags.
Genau solche Entwicklungen sind derzeit beispielsweise in Usbekistan zu beobachten. Das Land öffnet seinen Kapitalmarkt schrittweise; 2026 erfolgte unter anderem die internationale Platzierung des Uzbekistan National Investment Fund mit Handel in London und Taschkent.
Für einen frühen Investor kann eine solche Entwicklung enorm wertvoll sein.
Was ich bei einem Frontier-Market-Investment prüfe
Gerade weil ich die Chancen dieser Märkte für außergewöhnlich halte, darf die Analyse nicht oberflächlich sein.
Mich interessieren insbesondere:
- Wer kontrolliert das Unternehmen?
Staat, Familie, Oligarch, ausländischer Konzern oder breit gestreuter Aktionärskreis? - Wie wurden Minderheitsaktionäre in der Vergangenheit behandelt?
- Gibt es Related-Party-Transactions?
- Wie hoch ist die Verschuldung?
Und vor allem: In welcher Währung bestehen die Schulden? - Wo werden die Einnahmen erzielt?
Ein Exporteur, der seine Einnahmen in Dollar erzielt, besitzt ein vollkommen anderes Währungsrisiko als ein lokaler Einzelhändler mit Dollarschulden. - Wer prüft den Jahresabschluss?
- Werden internationale Rechnungslegungsstandards verwendet?
- Wie hoch ist der Free Float?
- Wie liquide wird die Aktie tatsächlich gehandelt?
- Kann ich Dividenden problemlos erhalten und Kapital wieder aus dem Land transferieren?
- Bestehen Sanktionen oder Sanktionsrisiken?
- Welche Quellensteuern fallen an?
Und schließlich die wichtigste Frage:
- Was bezahle ich?
Denn für ein wunderbares Unternehmen kann ein astronomischer Preis zu hoch sein. Und für ein schwieriges Unternehmen kann ein ausreichend niedriger Preis hochinteressant werden.
Frontier Markets sind kein Ersatz für Analyse
Aus meinen Ausführungen sollte man keinesfalls schließen:
„Kaufe einfach zehn exotische Aktien und du wirst reich.“
So funktioniert es natürlich nicht. Man kann auch zehn schlechte Unternehmen kaufen. Man kann sich bei politischen Risiken verschätzen. Man kann Betrügern aufsitzen. Man kann eine Währungskrise unterschätzen.
Oder man investiert in Unternehmen, deren Aktien zwar optisch billig sind, deren Gewinne aber dauerhaft den Mehrheitsaktionären und niemals den Minderheitsaktionären zugutekommen.
Deshalb bedeutet Frontier-Market-Investing für mich nicht weniger Analyse.
Es bedeutet mehr Analyse.
Aber genau dafür werde ich als aktiver selbst denkender Investor grossartig vom Markt bezahlt.
Das wirkliche Risiko liegt dort, wo niemand mehr Angst hat!
Anleger haben eine erstaunliche Eigenschaft:
Sie fühlen sich besonders sicher, wenn viele andere Anleger dasselbe tun.
Für mich ist das ein Warnsignal. Wenn praktisch jeder Fonds dieselben Unternehmen besitzt, dieselben Analysten dieselben Kaufempfehlungen schreiben, dieselben Aktien in immer größeren Indexgewichten landen und gleichzeitig die Bewertungen steigen, verschwindet das Risiko nicht.
Es verändert nur seine Form.
- Aus politischem Risiko wird Bewertungsrisiko.
- Aus Liquiditätsrisiko wird Konzentrationsrisiko.
- Aus Informationsmangel wird Informationsillusion: Jeder weiß alles über das Unternehmen – aber alle kommen zur selben optimistischen Schlussfolgerung.
Demgegenüber weiß ich bei einer Aktie aus Kasachstan von Anfang an:
- Hier gibt es Währungsrisiko.
- Hier gibt es politisches Risiko.
- Hier gibt es möglicherweise Governance-Risiken.
Sehr schön.
Die nächste Frage lautet deshalb: Was bekomme ich dafür bezahlt, dass ich diese Risiken übernehme?
Und wenn die Antwort lautet:
ein KGV von 5 oder 6, eine hohe Dividendenrendite, eine solide Bilanz, steigende Gewinne und vielleicht noch die Chance auf eine spätere internationale Neubewertung –
dann beginne ich mich dafür zu interessieren.
Fazit
Nicht Risiken vermeiden – falsch bewertete Risiken suchen
Ich investiere seit Jahrzehnten nach einem einfachen Grundsatz:
Ich suche nicht nach Investments ohne Risiko. Die gibt es nicht.
Ich suche nach Situationen, in denen die mögliche Rendite erheblich größer ist als das Risiko, das ich dafür eingehen muss.
Deshalb finde ich Frontier Markets faszinierend.
Die Probleme dieser Märkte stehen weithin sichtbar auf dem Tisch. Jeder Fondsmanager kennt sie. Jede Bank schreibt darüber. Jeder Anleger hat Angst davor. Und diese Angst hat einen Preis. Sie führt zu niedrigen Bewertungen, geringer institutioneller Beteiligung und manchmal geradezu absurden Bewertungsunterschieden gegenüber westlichen Unternehmen.
Risiken reduziert die Mathematik eines Porfolios automatisch:
Natürlich wird nicht jede dieser Aktien ein Gewinner. Einzelne werden enttäuschen. Manche können sogar wertlos werden. Aber dafür benötige ich keine hundert Treffer. Ich benötige ein gut diversifiziertes Portfolio und einige außergewöhnliche Gewinner.
Denn an der Börse gewinnt langfristig nicht derjenige, der jedes Risiko vermeidet.
Sondern derjenige, der erkennt,
welche Risiken überbezahlt werden –
und welche Risiken der Markt gefährlich unterschätzt.
Deshalb ist das größte Risiko meist gar nicht dort, wo alle laut „Vorsicht!“ rufen. Sondern dort, wo sich längst niemand mehr vorstellen kann, dass überhaupt noch etwas schiefgehen könnte.
Und nicht vergessen – ein Risiko ist immer dabei:
Das des Schweizer Bankmitarbeiters….
Hinweis: Dieser Beitrag richtet sich exklusiv an Selbstdenker. Er stellt meine persönliche Meinung und Investmentphilosophie dar und ist keine Anlageberatung.