
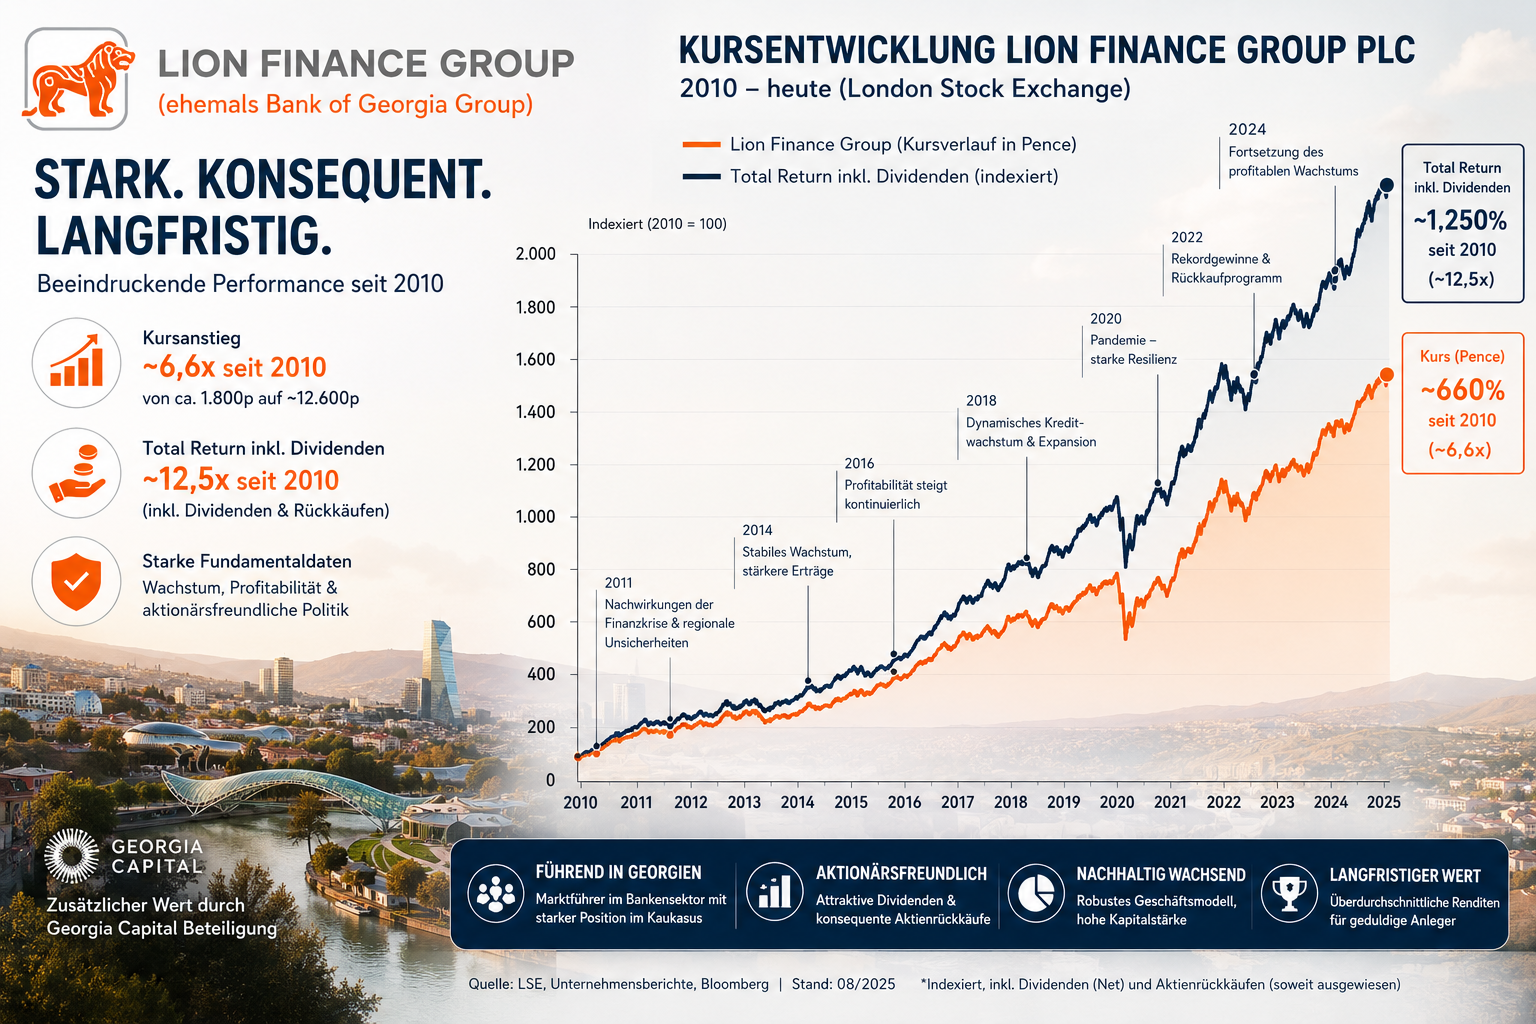
Bank of Georgia / Lion Finance: Die Erfolgsstory geht weiter!
+21 % Quartalsgewinn, 27 % Eigenkapitalrendite und erneut steigende Dividenden. Die heute veröffentlichten Quartalsergebnisse zeigen eindrucksvoll, weshalb die Bank of Georgia, heute Lion Finance Group, für mich weiterhin zu den attraktivsten Bankinvestments gehört.
[Hier] klicken zur umfangreichen Analyse georgischer Aktien
[Hier] klicken zur Analyse der H1-2026 Zahlen von Lion Finance
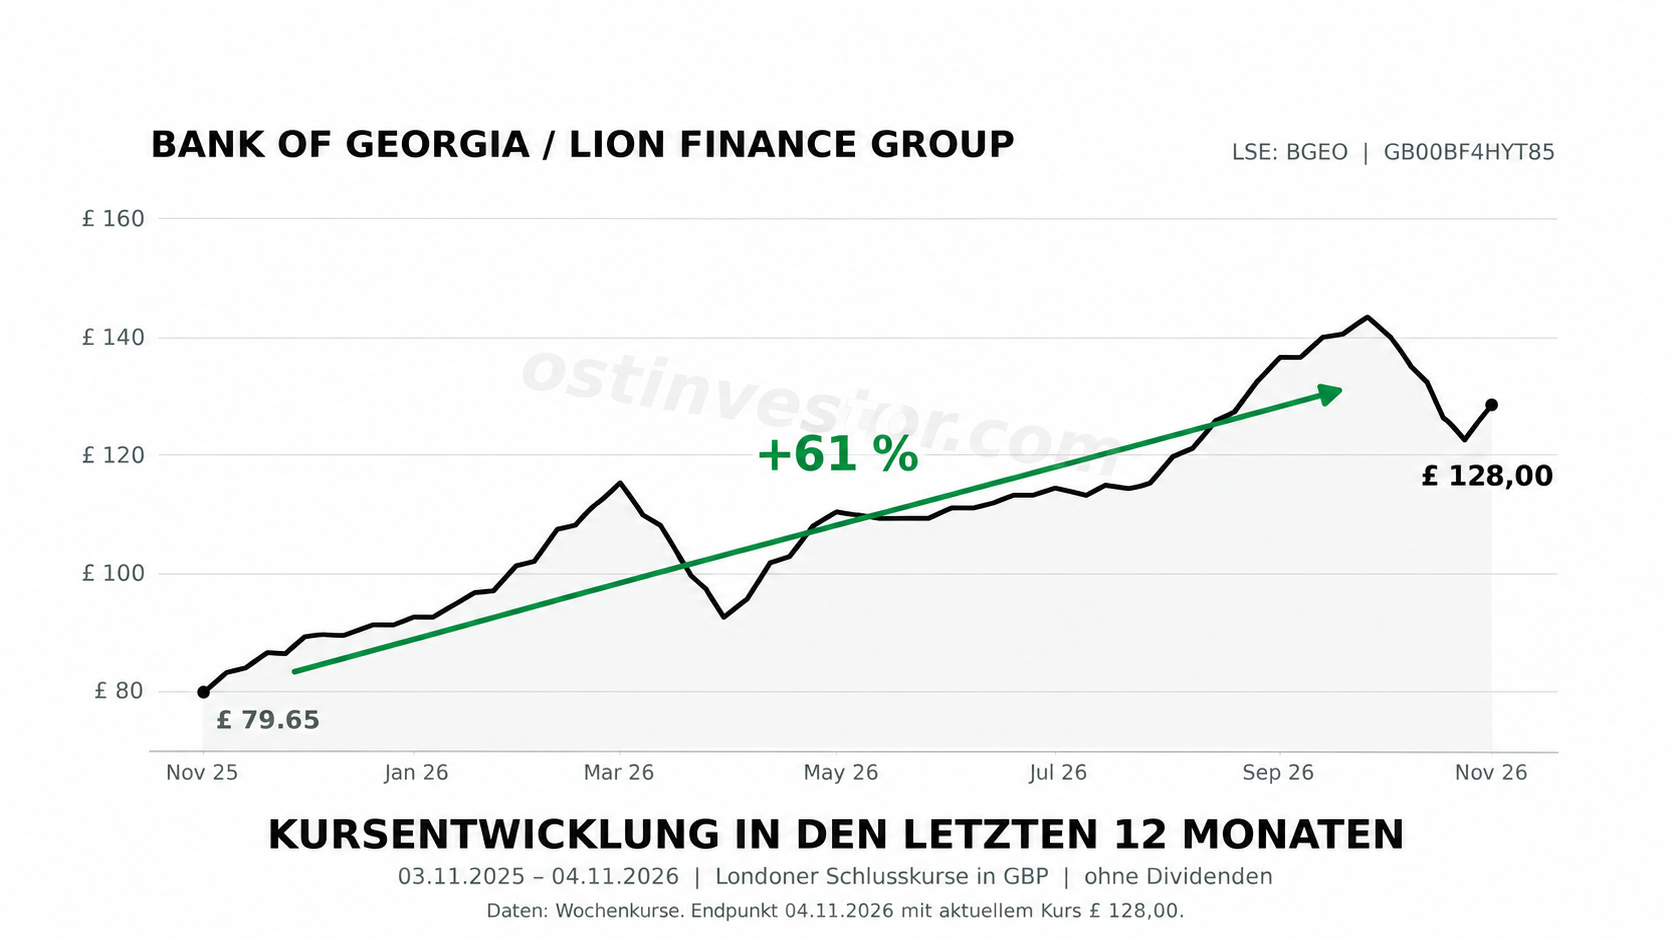
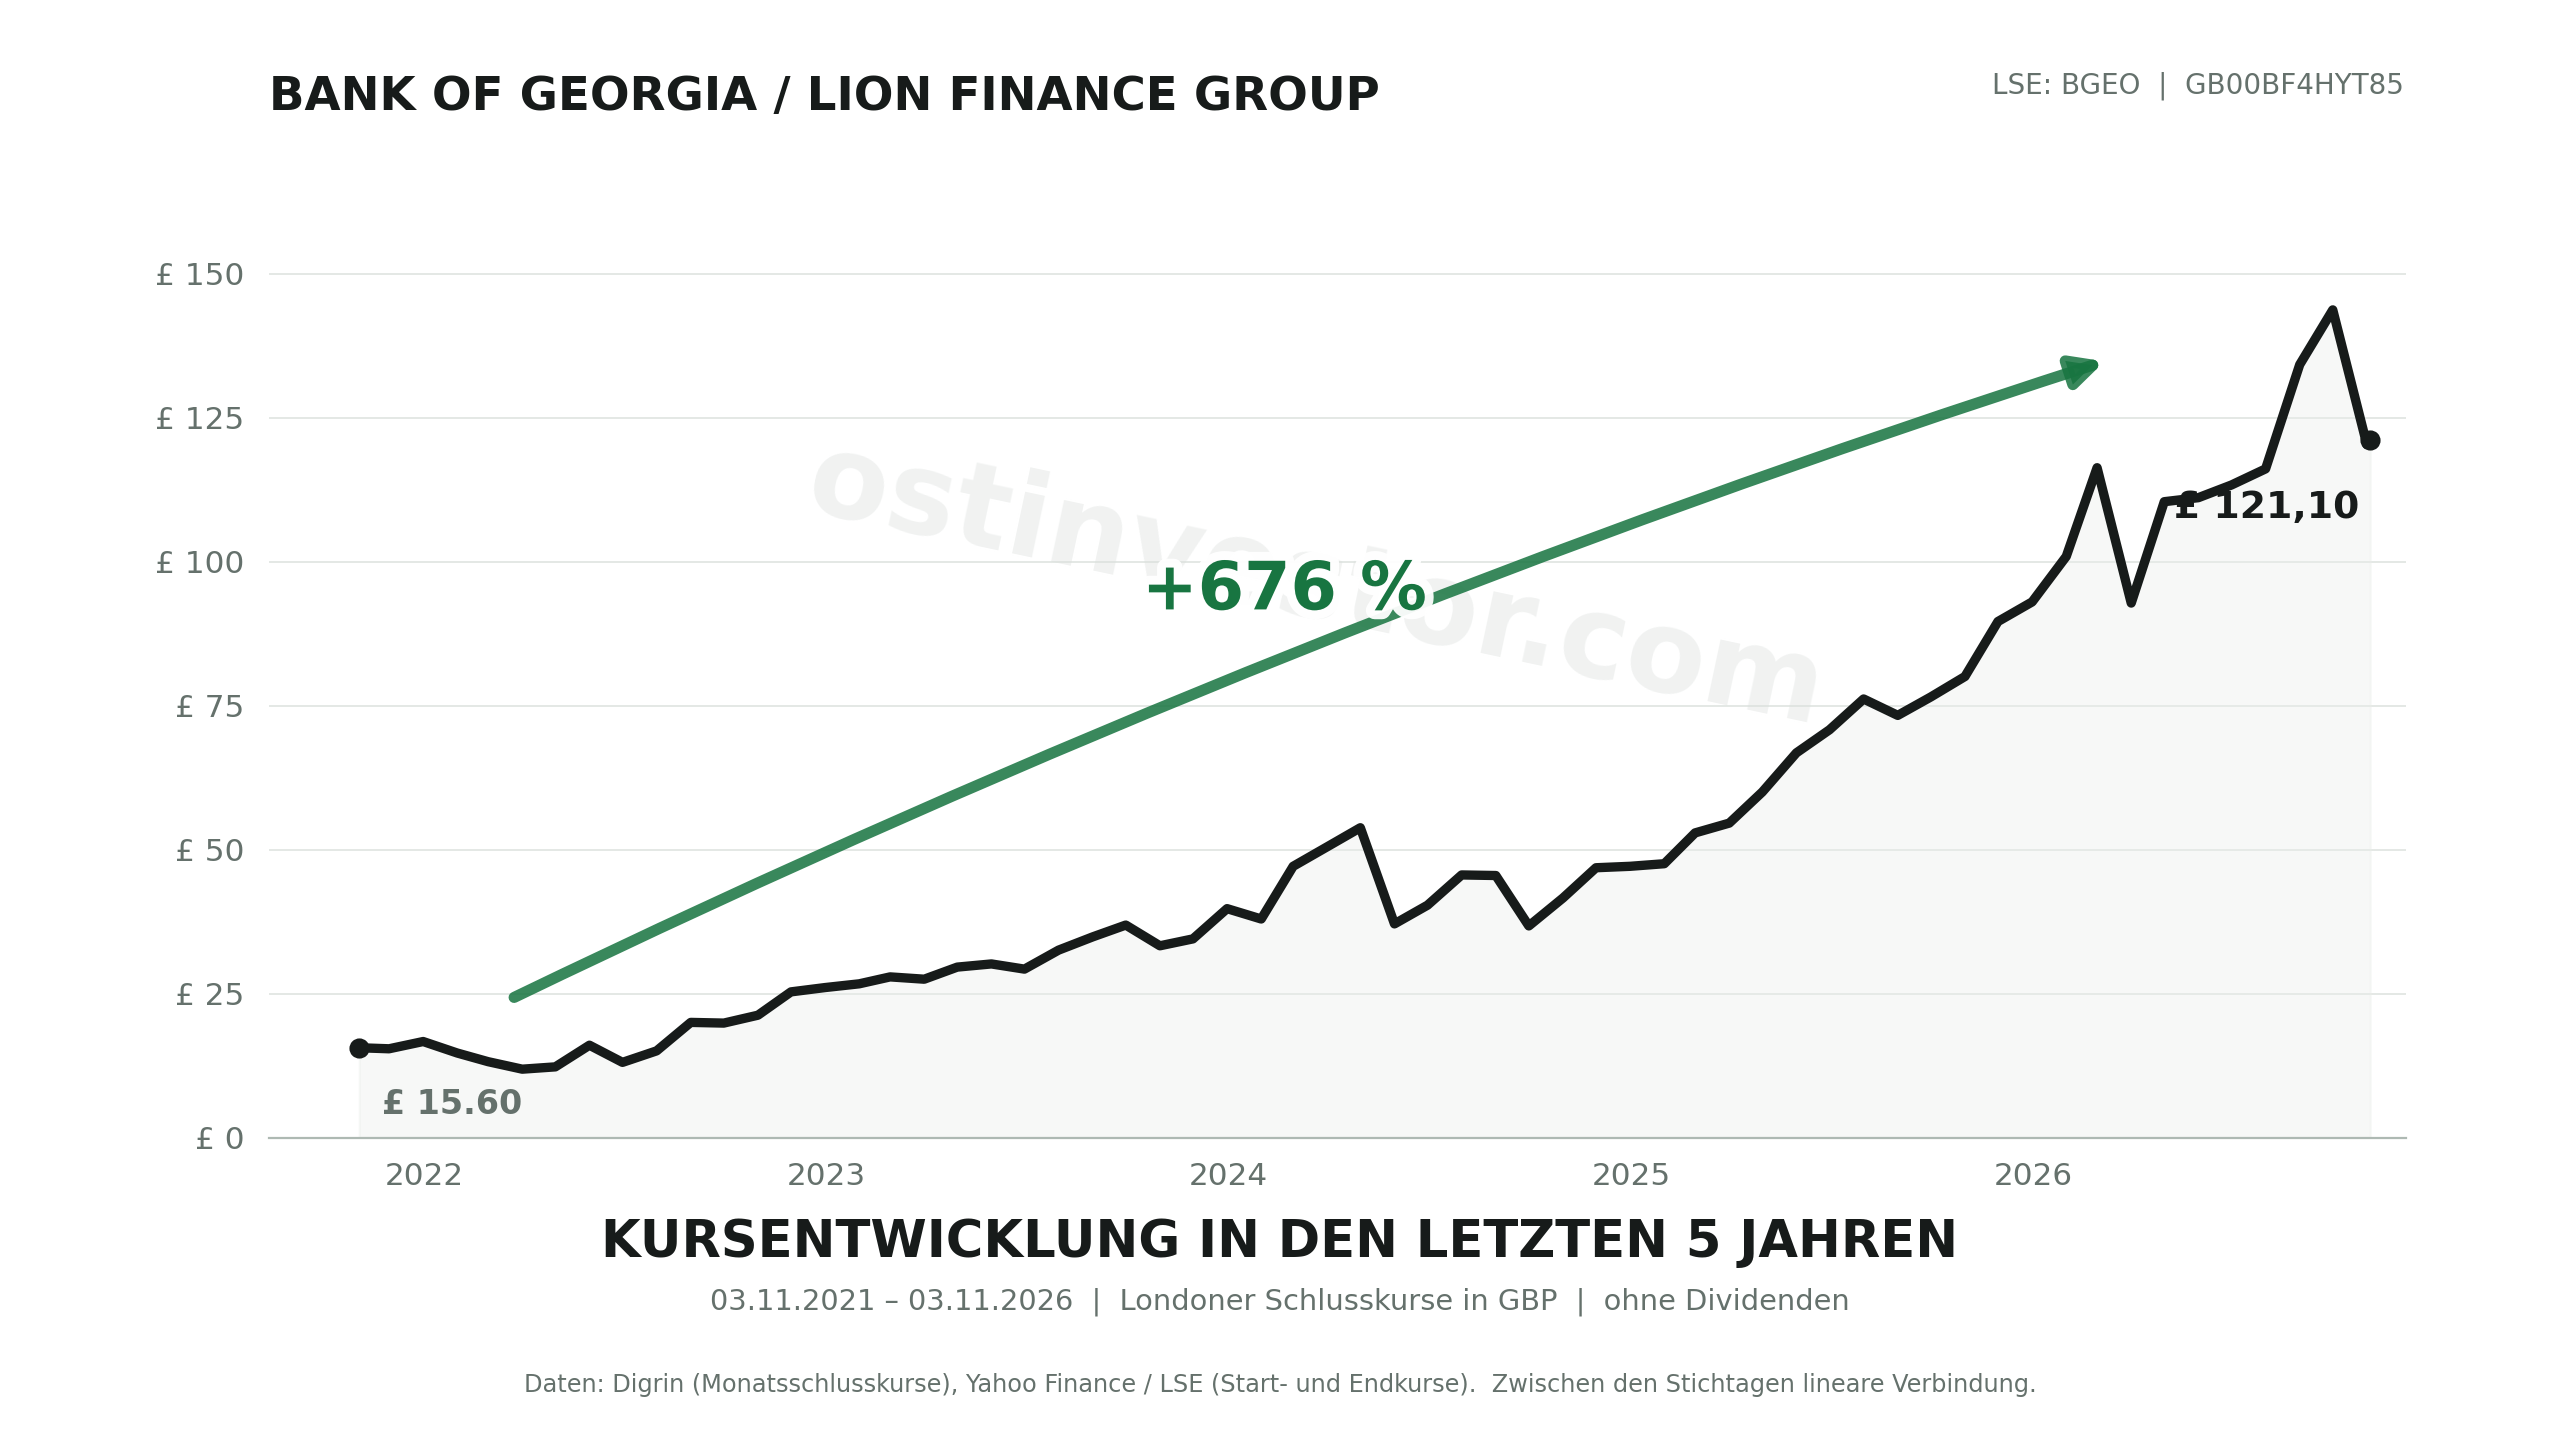
Seit 2004 bin ich (und einige Leser des OSTINVESTOR) in der Bank of Georgia investiert. Aus einer einst kaum beachteten georgischen Bank ist inzwischen eine im Londoner FTSE 100 vertretene Finanzgruppe geworden, die in gleich zwei wachstumsstarken Märkten eine führende Position einnimmt: Georgien und Armenien.
Die oben stehenden Charts Kurse gelten alle erst seit Einführung der Aktie an der Börse in London. Den absoluten Performance-Hammer haben natürlich all jene erzielt, welche die Aktie vorher noch an der Börse in Tiflis erworben haben! Unberücksichtigt sind die enormen Dividenden. Und zudem die Abspaltung von Georgia Capital 2018: Wer diese gratis zugeteilten Aktien behalten hat, darf sich doppelt freuen.

Wer jetzt glaubt, dass nach der bisherigen Erfolgsgeschichte langsam die Luft heraus sein müsste, wird durch die heute veröffentlichten Zahlen eines Besseren belehrt.
Die Zahlen sprechen für sich
Im dritten Quartal 2026 erwirtschaftete Lion Finance einen Nettogewinn von 661,9 Mio. GEL, satte 21 % mehr als im Vorjahresquartal. In den ersten neun Monaten summierte sich der Gewinn auf 1,87 Mrd. GEL. Ein Zuwachs von 18,6 %.
Besonders beeindruckend ist die weiterhin aussergewöhnlich hohe Eigenkapitalrendite (ROE) von 27,2 %. Und das keineswegs als einmaliger Ausreisser, sondern als Fortsetzung einer langjährigen Entwicklung.
Weitere Kennzahlen des dritten Quartals:
- Netto-Betriebserträge: +19,6 % auf 1,29 Mrd. GEL
- Zinsüberschuss: +19,4 %
- Provisionsüberschuss: +39,9 %
- Kreditportfolio: +24,6 % gegenüber Vorjahr, währungsbereinigt
- Kundeneinlagen: +21,1 %, währungsbereinigt
- Cost-Income-Ratio: von 35,2 % auf nur noch 32,1 % verbessert
Die Erträge steigen also wesentlich schneller als die Kosten. Genau das zeichnet ein hervorragend skalierbares Geschäftsmodell aus.
Auch die Kreditqualität bleibt solide: Der Anteil notleidender Kredite liegt bei lediglich 2,0 %. Die Kreditrisikokosten sind zwar leicht auf 0,7 % gestiegen, bewegen sich aber weiterhin auf einem gut beherrschbaren Niveau.
Armenien entwickelt sich zum zweiten Wachstumsmotor
Besonders erfreulich ist die Entwicklung der 2024 übernommenen Ameriabank.
Deren Kreditportfolio wuchs binnen eines Jahres um 38,1 %, die Kundeneinlagen sogar um 39,5 %. Die Bank gewinnt weiter Marktanteile und ist inzwischen mit 23 % Marktanteil der grösste Kreditgeber Armeniens.
Damit profitiert Lion Finance nicht mehr ausschliesslich vom georgischen Markt. Der Konzern verfügt inzwischen über zwei starke Bankplattformen in Volkswirtschaften, für die das Management 2026 ein reales Wachstum von 7,5 % beziehungsweise 5,5 % erwartet.
Hinzu kommt die Digitalisierung. Allein die Bank of Georgia zählt inzwischen fast zwei Millionen monatlich aktive Nutzer ihrer Banking-App. Ein gewaltiger Wettbewerbsvorteil bei Kundengewinnung und Betriebskosten.
Georgien bietet das bessere Swiss Banking
Ich bin nicht nur seit 2004 investiert. Sondern nutze diese Bank auch seit 2006 selbst für mein eigenes Banking. Bietet diese Bank doch handfeste Vorteile. Nicht nur ein wirklich funktionierendes Internet-Banking. Sondern auf Wunsch noch echtes Private Banking mit persönlicher Betreuung und concierge Service – auch bei „normalen“ Beträgen. Dazu eine zwar knackige aber echte compliance mit gesundem Menschenverstand – statt hirnloser & weltfremder Gängelei. Alles Dinge, die man von Schweizer Banken (siehe meine Erfahrungen [hier]) nicht behaupten kann. Das erkennen auch immer mehr Freiberufler, Selbstständige & Unternehmer aus dem westlichen Europa, die Georgien als Standort für ihr Banking ausgewählt haben.
Dividenden steigen weiter
Auch die Aktionäre profitieren unmittelbar vom Geschäftserfolg.
Für das dritte Quartal wurde heute eine Dividende von 3,25 GEL je Aktie angekündigt. Das entspricht einer Steigerung von 22,6 % gegenüber dem Vorjahr.
Zusammen mit den bereits beschlossenen Dividenden für das erste und zweite Quartal summieren sich die Ausschüttungen für die ersten neun Monate 2026 auf 9,15 GEL je Aktie.
Ex-Dividendentag ist der 3. Dezember, ausgezahlt wird am 18. Dezember 2026 in britischen Pfund.
Zusätzlich kündigt das Unternehmen ein weiteres Aktienrückkaufprogramm über 62 Mio. GEL an.
Was mich besonders überzeugt, ist nicht allein das Gewinnwachstum. Es ist die Kombination aus stark wachsendem Geschäft, hoher operativer Effizienz und einer seit Jahren aussergewöhnlichen Kapitalrentabilität.
Der Buchwert je Aktie ist innerhalb von nur zwölf Monaten um 26,5 % auf 233,36 GEL gestiegen, und das zusätzlich zu den ausgeschütteten Dividenden. Ein bemerkenswerter Beleg für die wirtschaftliche Wertschöpfung des Unternehmens.
Natürlich bleiben die geopolitischen Risiken der Region sowie Währungs- und Kreditrisiken bestehen. Gerade das schnelle Kreditwachstum verdient Aufmerksamkeit. Doch die bisherigen Zahlen liefern keinen Hinweis darauf, dass die Erfolgsgeschichte an Dynamik verliert.
Für mich bleibt Lion Finance das Parade-Beispiel für selbstdenkende Investoren
Wer nur auf die Risiken Georgiens und Armeniens schaut, übersieht eines der profitabelsten Investments. Seit nummehr 22 Jahren!
Ich bleibe investiert.
Natürlich sind Turbulenzen nicht auszuschliessen. Insbesondere da die aktuelle Regierung bei der EU keinen guten Stand hat. Auch ist denkbar dass eine EU-gesponserte NGO, die heilige Gretl, die „Omas gegen Rechts“ oder sonst wer sich kritisch zu Georgien äussert. Das reicht dann immer für nen Kurstaucher (wobei ich mir bei der Gretl nicht sicher bin, so heilig ist die glaub ich aktuell nicht mehr). Langfristig aber zählen die Fakten.
Quelle: Lion Finance Group PLC, ungeprüfte Quartals- und Neunmonatsergebnisse sowie Dividendenmitteilung vom 4. November 2026.
Hinweis:
Alles hier stellt meine persönliche Meinung und Investmentphilosophie dar und ist keine Anlageberatung. Beachte die Seite „Anlagetipps“